
Anthropic招股书揭秘:半年营收163亿美元,手握千亿现金
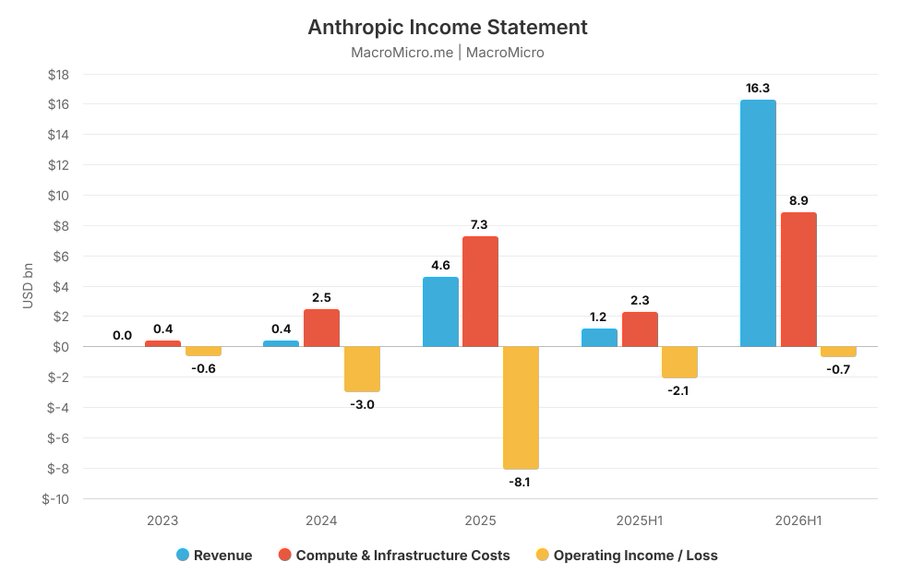
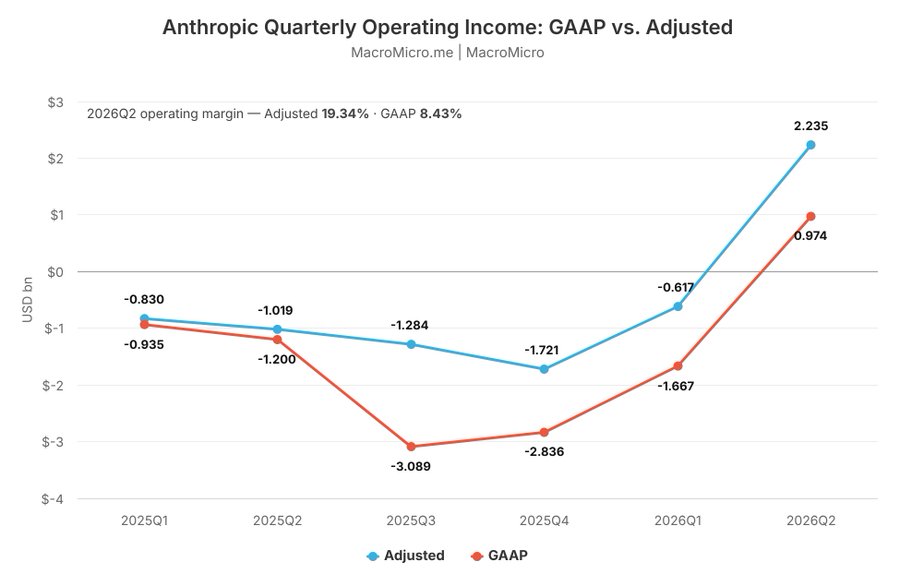
Anthropic正式提交S-1文件,计划以代码ANT在纳斯达克上市。最引人注目的变化是盈利能力的逆转:2026年上半年营收高达163亿美元,同比增长1300%,仅第二季度就实现约9.7亿美元的GAAP运营利润。调整后的运营收入更是达到16亿美元,标志着其商业模式已跑通。
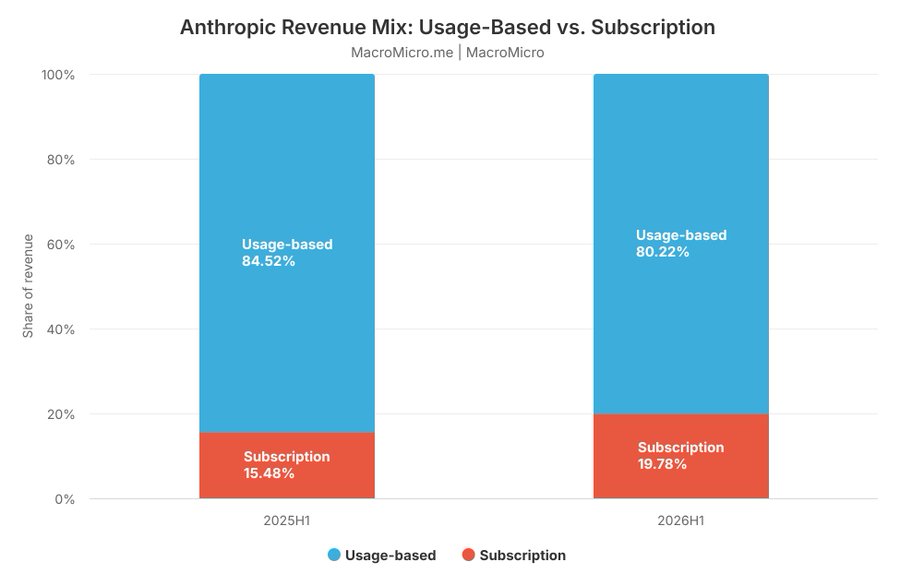
收入结构高度依赖用量付费,上半年80%的收入来自基于消耗的模式,其余20%为订阅制。企业客户增长迅猛,年付费超过10万美元的客户从950家激增至1.19万家,其中包含半数以上的财富500强企业。更有250家大客户年付费超过1000万美元,显示出极强的B端粘性。
财务数据的另一个亮点是算力经济性的改善。尽管上半年算力支出达89亿美元,超过2025年全年总和,但其占营收比例已从2023年的1056%大幅降至55%。推理业务的毛利现在足以覆盖前沿模型的训练成本,这是一个关键的转折点。
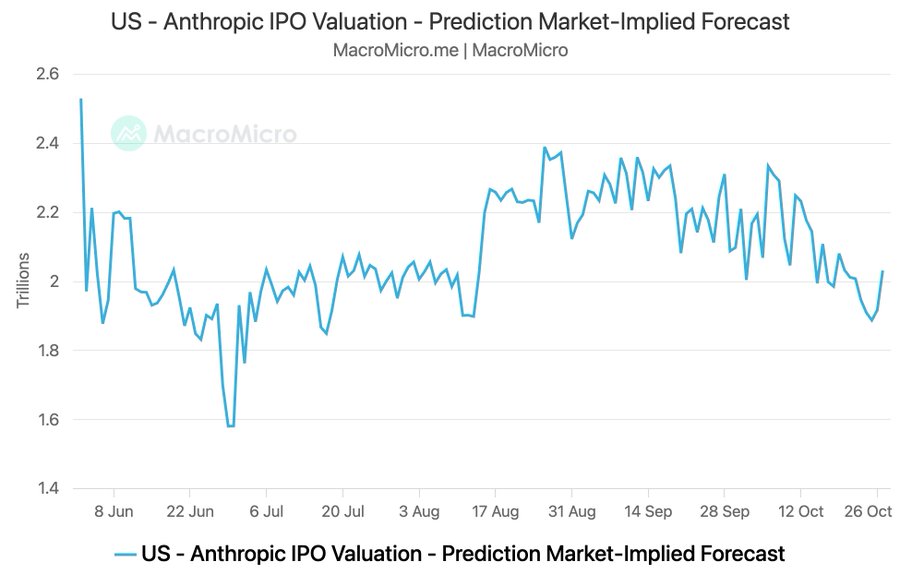
账面上,公司持有1317亿美元的现金及短期投资,这主要得益于此前包括650亿美元H轮融资在内的巨额预IPO融资。然而,所谓的807亿美元亏损中,约90%是非现金性质的公允价值调整,源于估值跳涨至9650亿美元带来的会计记账变化,并非实际经营失血。
潜在风险同样巨大。公司背负着约2660亿美元的采购承诺和3210亿美元的未开始租赁负债,供应商集中在谷歌、AWS、Azure甚至SpaceX。这些云服务商既是伙伴也是竞争对手。此外,股权架构由7位联合创始人通过特殊股份掌控50.1%的投票权,公众股东话语权有限,且需面对开源模型价格战及AI滥用等监管风险。
 1条评论 928浏览
1条评论
好的