
英特尔预警:AI营收暴增78%难掩股价暴跌,代工业务仍靠自产自销
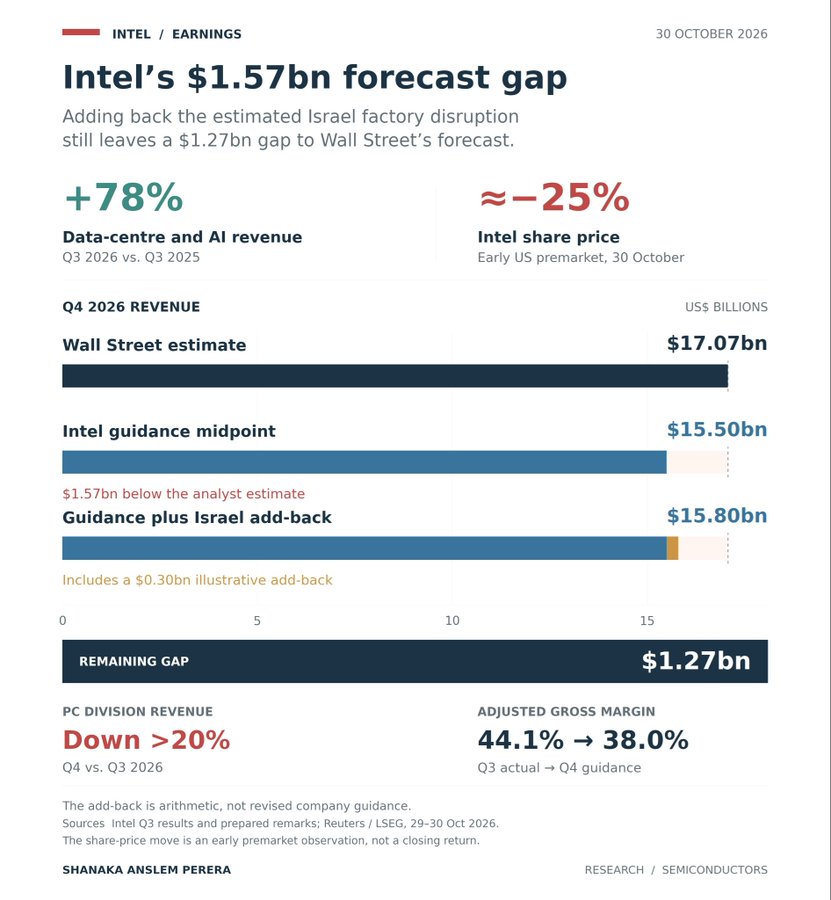
尽管数据中心和AI营收激增78%,英特尔股价在2026年10月30日盘前交易中仍大跌约25%。市场用脚投票的背后,是供需错配的严峻现实:一边是PC客户削减订单,另一边是服务器需求受制于制造和封装瓶颈,有单却发不出货。
业绩指引显著低于市场预期。英特尔预计第四季度营收在150亿至160亿美元之间,中值155亿美元比分析师共识低了15.7亿美元。即便剔除以色列工厂爆炸造成的3亿美元影响,缺口仍有12.7亿美元,说明基本面疲软并非仅由突发事故导致。
盈利空间正在被压缩。由于PC部门营收预计环比下降超过20%,固定成本分摊到更少的销量上,加上产品组合变化,调整后毛利率将从44.1%降至38%。与此同时,代工业务的外部客户收入仅4.11亿美元,且主要源于一次性合同,大部分产能仍在服务英特尔自家芯片,尚未形成独立可持续的外部造血能力。
华盛顿的资金支持虽为制造野心输血,但无法保证股价底线或工厂盈利。当前股价仍是政府入股价格的3.3倍,这仅提供了一定的价格缓冲,而非战略成功的证明。为解决生产瓶颈,英特尔计划2026年资本支出200亿美元,并在2027年进一步大幅增加,高昂的投入周期仍是悬在头顶的风险。
 0条评论 200浏览
0条评论
暂无评论