
特朗普经济账:被低估的产能扩张与AI投资
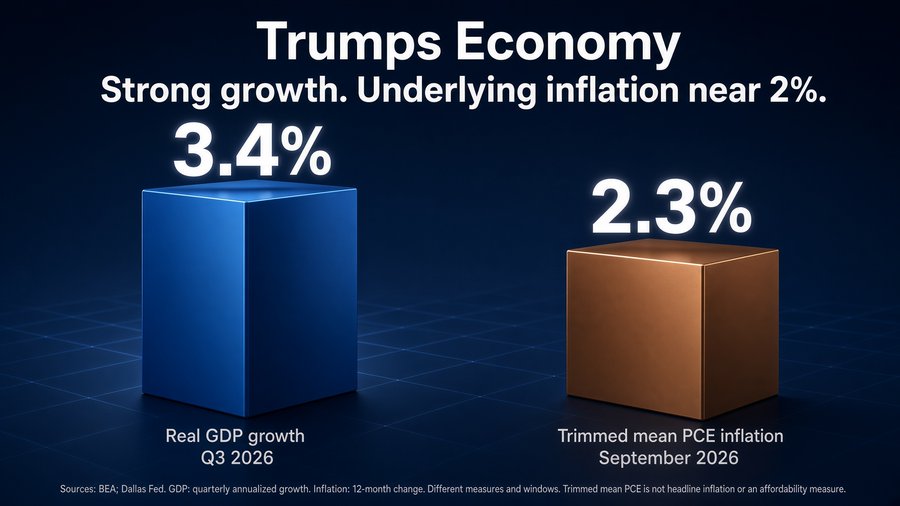
特朗普时期的经济表现常被 headlines 误导,实则正在形成一种以 productive capacity 为核心的新形态。三季度 GDP 年化增速达 3.4%,消费与固定投资合计增长 4.9%,经济动能并未如表面数据显示的那般疲软。
就业市场呈现显著反差。机构调查仅新增 2.9 万岗位,但家庭调查直接询问受访者,显示就业人数大增 40.6 万。细看结构,私营雇主增加 4.6 万岗位,而政府就业减少 1.7 万。这种“去官僚化”伴随企业招聘的趋势,实则是劳动力市场的良性再平衡。
两大驱动力支撑这一局面:AI 资本支出与“美国优先”再工业化。恢复合格设备 100% 即时费用扣除政策,极大刺激了包括 AI 硬件在内的投资。制造业自去年 12 月以来已新增 7.2 万岗位,奥迪、拜耳等新工厂承诺落地,叠加美国领先的油气产量,为高耗能产业提供了成本优势。
美联储亦承认供给侧改善,指出生产力强劲增长使工资上涨与 2% 通胀目标长期兼容。核心 PCE 通胀降至 2.3%,居家食品通胀放缓至 1.8%,民众预算压力有所缓解。尽管整体通胀因伊朗冲突引发的能源价格上涨而反弹,汽油贡献了 CPI 增幅的一半以上,但这被视为应对地缘政治风险的必要成本。
 0条评论 257浏览
0条评论
暂无评论