PCE“高烧”兑现,4000关口面临考验——10月30日市场观察。
一、盘面回顾:PCE“高烧”兑现,4000关口岌岌可危
周四(10月29日)美盘,美国9月PCE数据落地,金价遭遇明确抛压。现货黄金收跌1.2%至4021.13美元/盎司,盘中一度下探至4005.25美元,4000整数关口再次面临直接考验。今日(10月30日)亚市早盘,金价在4010美元附近弱势整理,白银同步走弱至51.93美元附近,已跌破此前52美元的低位平台,创出阶段新低。
盘面的核心信号清晰:PCE数据强化了12月加息预期,4000关口的“技术性防守”正在失去基本面支撑,价格重心在持续下移。
二、核心驱动因素深度拆解
(一)PCE“高烧”兑现,加息预期获得数据背书
9月PCE物价指数成为行情的转折点。环比上涨0.5%(前值0.3%),同比从3.4%升至3.6%,核心PCE环比0.3%、同比3.1%,全线高于或符合偏强的预期。High Ridge Futures金属交易主管David Meger的表述直指要害:“通胀前景持续高于美联储目标,是目前拖累黄金的主要因素,PCE报告丝毫没有缓解这种担忧。”
更关键的是三季度GDP同步走强。环比年率增长3.4%,高于预期的3.2%,消费者支出增长3.8%,企业设备支出(尤其是AI相关)大增20.9%。“增长强劲+通胀顽固”的组合,正是加息预期得以维持的根本土壤。数据公布后,12月加息概率一度升至83%,随后小幅回落至73%附近,但整体仍处于绝对高位。
对金价的核心含义:PCE落地后,4000关口的防守逻辑从“等待数据给出喘息”变成了“数据确认加息压力”。短期反弹缺乏来自基本面的任何增量驱动,4000关口的防守质量正在下降。
(二)美联储:鹰派暂停的余波未散,12月路径是唯一焦点
10月决议以10:2维持利率不变,两位委员(库克、哈马克)直接主张加息,暴露了内部分歧。沃什在发布会上明确否认存在“软性通胀目标”,并重申不支持在正常时期提供前瞻指引。市场定价方面,12月加息25bp的概率在决议后一度升至85%,PCE后维持在73%-80%的高位区间。
TD Securities的框架值得重视:梅莱克指出,这次暂停“虽然鹰派,但没有想象中那么鹰派”,但暂停不等于转向宽松,政策仍保持紧缩偏向。只要长端收益率维持高位,持有黄金的carry成本就会继续上升,金价目前很难出现实质性反弹。
对金价的核心含义:美联储的政策路径对黄金而言是“慢刀子”——不急于加息,但也绝不给出任何宽松暗示。这种状态比一次性的鹰派冲击更具持续性,限制了金价在4000上方组织有效反攻的能力。
(三)地缘政治:军事选项与外交信函并行,但对金价的净效应偏空
中东局势在过去24小时呈现高度复杂的“两条腿走路”状态。
军事端:美军中央司令部司令库珀29日在白宫向特朗普汇报了对伊朗的军事行动选项,防长赫格塞思和参联会主席凯恩参会。美方已向海湾国家发出信号,要求为中期选举后“短期、高强度”军事行动做好准备,第三个航母打击群正在增派途中。伊朗军方则明确表示,在伊方条件满足前霍尔木兹海峡不会开放,并宣称拦截了一架美军无人机。
外交端:美国副总统万斯致信伊朗最高国家安全委员会秘书雷扎伊,试图重启谈判,伊朗已收到信函但尚未回应。伊朗此前提出的“七日方案”(美方解除封锁与制裁、伊朗重开海峡)仍在讨论中。
净效应判断:地缘升级的信号(军事汇报、航母增派)本应提供避险买盘,但在当前的宏观定价框架下,油价上涨→通胀预期升温→加息预期强化→金价承压的链条占据了主导。地缘冲突并未阻止金价在PCE公布后下跌,恰恰印证了“利率逻辑压过避险逻辑”的格局仍在延续。地缘在当前阶段是波动放大器,而非方向扭转器。
三、机构观点汇总
以下为部分机构公开观点的客观汇总,仅供参考,不构成任何投资建议:
High Ridge Futures:通胀前景持续高于美联储目标,是目前拖累黄金的主要因素,PCE报告丝毫没有缓解这种担忧。
TD Securities:本次暂停“虽然鹰派,但没有想象中那么鹰派”,但暂停不等于转向宽松,政策仍保持紧缩偏向;年底黄金区间参考3900-4250美元,白银区间参考50-55美元。(注:该区间为机构公开预测,不代表必然发生,不构成投资建议。)
广州日报援引分析:4000美元是核心防守支撑,向上突破需等待油价回落、加息预期降温等条件出现。(注:该表述为公开分析引用。)
FX168:若金价出现反弹,4110-4170美元区间将转为上方阻力。(注:该技术判断为机构公开分析引用。)
以上机构观点仅为公开信息汇总,不代表必然发生,也不构成任何投资建议。机构预测和判断基于其自身分析框架,投资者应独立判断。
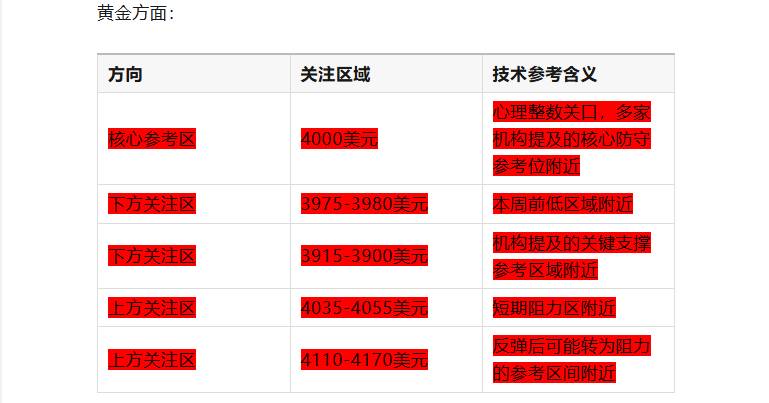
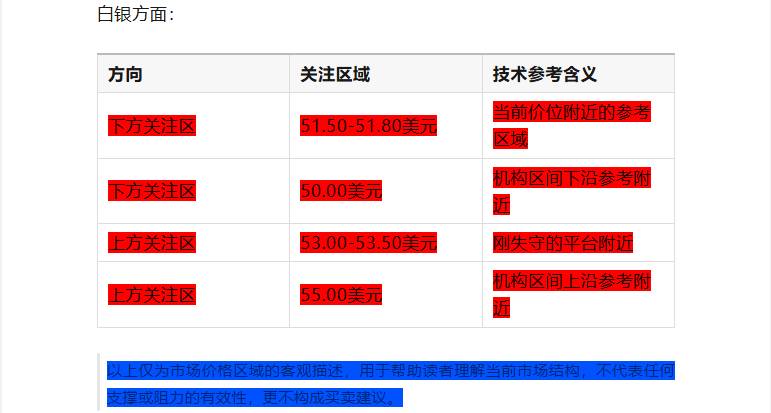
四、市场关注的价格区域
以下是根据近期走势,市场参与者普遍关注的价格区间,仅供了解市场结构,不构成任何操作参考:
五、知识科普:为什么PCE数据会强化加息预期,并压制金价?
9月PCE数据公布后,12月加息概率一度升至83%,金价承压回落。今天我们来聊聊:为什么PCE数据对美联储政策和黄金市场有如此重要的影响?
首先,PCE是美联储较关注的通胀指标之一:
PCE(个人消费支出物价指数)覆盖的消费范围较广,权重调整较灵活。核心PCE剔除食品和能源价格,更能反映潜在通胀趋势。美联储在评估通胀时,会重点参考核心PCE数据。
传导逻辑如下:
PCE高于预期 → 通胀压力仍具黏性
通胀黏性强化 → 市场预期美联储更可能维持紧缩
加息预期升温 → 美元走强、美债收益率上升
持有黄金的机会成本增加 → 资金可能从黄金流向生息资产 → 金价承压
为什么本次PCE数据影响较大?
本次数据不仅是PCE偏强,三季度GDP也同步走强,形成“增长强劲+通胀顽固”的组合。这使市场更难预期美联储会很快转向宽松。数据公布后,12月加息概率一度升至83%,虽然随后回落至73%附近,但仍处于高位。
对投资者的启示:分析通胀数据对金价的影响时,不能只看单一数据的高低,还要看它与经济增长、政策预期之间的组合关系。理解“通胀→加息→机会成本”的传导链条,有助于更理性地评估数据公布前后市场的波动。
六、风险提示与声明
当前市场环境下,以下几点值得所有市场参与者关注:
4000关口的“技术性防守”正在失去基本面背书:此前金价在4000附近反复拉锯时,市场尚可期待PCE数据带来喘息。但PCE全线偏强兑现后,等待利好的逻辑被证伪。若4000被有效跌破且日线收盘无法收回,有机构提及的3900区间下沿可能进入视野。以上仅为市场结构描述和机构观点,不构成任何操作建议。
地缘升级的“反向传导”已被再次验证:美军向特朗普汇报军事选项、航母增派,这些通常被视为避险利好的事件,并未阻止金价在PCE后下跌。“油价→通胀→加息”的链条在当前宏观环境下压倒了“冲突→避险”的链条,这一格局在12月加息落地前难以根本扭转。
白银的破位是比黄金更明确的弱势信号:白银已创阶段新低,且缺乏央行购金的结构性托底。有机构给出的白银区间下沿为50美元,当前51.9美元距离该位置较近。在白银出现明确的日线企稳信号之前,盲目抄底的风险较高。
机构对年底的基准判断偏谨慎:有机构将年底黄金区间定在3900-4250美元,并指出短线难以出现大幅反弹;也有分析将4000视为核心防守位,向上突破需等待加息预期降温等条件。机构观点不代表未来,也不应作为投资决策的唯一依据。
长期逻辑与短期交易需要区分:长期看多逻辑不能用于在关键支撑位做短线抄底,也不能替代严格的风险管理。理解不同时间维度的逻辑差异,有助于避免用长期判断指导短期操作。
重要声明:
本文所有内容均基于公开信息整理,仅为市场现象解读与金融知识科普,不构成任何投资建议。文中提及的任何价格区域、市场观点、情景推演、机构预测均为客观陈述或知识分享,不代表对未来的预测,更不构成买卖建议。金融市场存在较大风险,黄金、白银等贵金属投资价格波动剧烈,可能不适合所有投资者。请广大读者结合自身风险承受能力,独立做出投资决策。市场有风险,入市需谨慎。
 0条评论 358浏览
0条评论
暂无评论