LCG收购耗时3年,因为买家在清算前“未能就合理价格达成一致”
相关平台: LCG
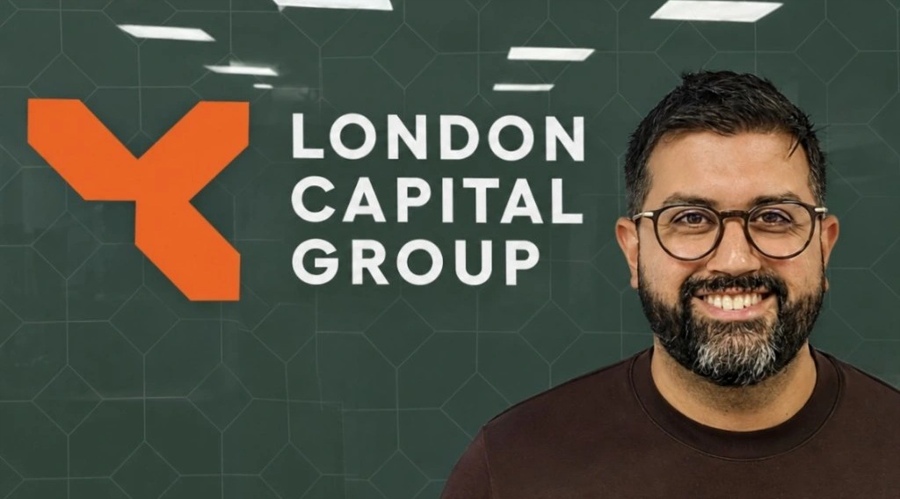
“从我们接手的那天起,我们就一直试图收购这家公司,”伦敦资本集团 (LCG) 的董事总经理 Matt Basi 总结道,这笔交易耗时近三年才最终完成。
这笔交易是LCG的管理层收购:Basi和他的另一位董事Dave Worsfold通过他们的控股公司MBDW Holdings完全收购了这家受FCA监管的经纪商,结束了其此前由倒闭的瑞士新银行FlowBank的遗产持有的局面。这为英国历史最悠久的差价合约品牌之一画上了一个不同寻常的句号。
LCG 于 2018 年从伦敦证券交易所退市,时任首席执行官 Charles-Henri Sabet 将其私有化,并于 2020 年并入他新成立的瑞士企业 FlowBank。2024 年 6 月,瑞士监管机构 FINMA 强制 FlowBank 破产,LCG 的英国分公司被迫证明自己能够独立生存,而自 2023 年初以来一直经营该公司的 Basi 和 Worsfold 最终成为了其买家。
Basi 谈到了这笔交易是如何达成的,LCG 为什么重组为一家精简的介绍经纪商而不是一家全方位服务的 CFD 提供商,以及他认为公司需要做些什么才能实现真正的盈利。
一次只有通过破产才能实现的收购
Basi表示,收购LCG的计划早在FlowBank倒闭前几年就已制定。他和Worsfold于2022年底应Sabet的邀请加入公司担任临时董事,从一开始就计划进行管理层收购。他们迅速着手调整业务方向,从持有客户资金和运营自有交易部门转向纯粹的介绍经纪商模式。
两人于2023年向英国金融行为监管局(FCA)和Sabet提交了收购方案,但未能就价格达成一致。“坦白说,我们始终无法就管理层收购的合理价格达成一致,因为FlowBank对LCG的价值有自己的预期,而我们的预期则不同,”Basi表示,“我们陷入了僵局。”
这一僵局直到FlowBank于2024年6月被迫破产才被打破,LCG必须向英国金融行为监管局(FCA)证明其能够作为一家独立运营、不受监管的企业生存下去。一旦LCG证明了这一点,FlowBank位于日内瓦的清算人同意让Basi和Worsfold继续运营LCG直至完成收购,但根据瑞士法律,他们必须首先对收购价格进行测试。
用 Basi 的话说,结果是“在瑞士举行的一场选美比赛”,债权人和外部投资者都被邀请竞标,最终MBDW Holdings 的报价胜出。
他拒绝透露收购价格,但描述了交易结构。“我和戴夫已经通过我们的控股公司MBDW自掏腰包支付了一笔初始款项,”他说。“此外,我们还有一项附加义务,那就是在未来24个月内,我们将向他们支付一笔款项,作为我们前x个月利润的优先分配权。这两项加起来,就是他们收到的对公司的最佳报价。”
LCG 在倒闭时欠 FlowBank 的约 20 万英镑的公司间往来款项也在交易完成时结清。
“在座各位都在金融市场工作了至少25年。”
经过这一过程,如今的公司与十年前的LCG已截然不同。公司目前共有11名员工。“我们有一位专职人员负责合规,直接向Dave汇报,而我则担任商务主管,”Basi说道。其余八名员工分别负责销售、销售交易和执行,其中两名员工的工作重心逐渐从手动交易转向API集成,因为越来越多的客户希望直接对接定价系统,而不是通过前端进行交易。
电话交易如今已成为小众市场中的小众市场。“按交易总量计算,电话交易占比远低于5%。”巴斯说道。不过他也指出,即使是电子交易客户也常常希望与LCG团队讨论市场动态。“在座各位都至少有25年的金融市场从业经验。”他列举了交易台上几位从业年限在25至30年之间的同事,其中公司的外汇专家最近刚满60岁。
现在几乎所有资金流动都通过 IG Group 进行清算,只有一小部分资金流动不太稳定,通过 Capital.com 进行清算。
Basi 并不认同 LCG 在任何正式意义上都是 IG 的独家介绍经纪商,但他并未否认实际情况。“从运营角度来看,我们实际上与 IG 是独家合作的,”他说道,“但我们也会与其他至少一两家经纪商保持联系,因为并非所有人都想通过 IG 进行交易。”
他强调,客户在法律上属于IG而非LCG,但客户关系完全由他的团队负责。“IG不与我们的客户沟通。IG之所以付钱给我们,是因为我们负责这方面的服务,因此,维系客户关系的关键在于我们。”
如果IG改变其商业条款或对介绍经纪业务的兴趣,这种安排显然存在依赖风险,Basi也直接承认了这一点。“这是关键风险点之一,即我们对主要合作关系存在依赖风险,”他说道,但他认为,鉴于双方关系的根深蒂固,任何此类转变都将是缓慢的,而非突然的。“他们不可能明天就和我们断绝关系。同样,我们也不可能明天就把客户名单从他们那里夺走。”
“您不会看到我们在谷歌上付费投放广告位”
LCG的客户获取策略刻意缩小范围,而且据Basi所说,完全是自然增长。“你不会看到我们花钱在谷歌上投放广告,也不会看到我们为了在任何人工智能搜索结果中名列前茅而展开竞争,”他说。“实际的线索开发、销售和客户导入都只通过两种途径:要么是销售团队从他们的关系网络中寻找新客户,要么是现有客户的推荐。”
他将目标客户群体定位为初始存款在 1 万英镑到 100 万英镑之间,并描述了从 FlowBank 时代继承下来的传统零售账户,以及 LCG 自己的销售人员带来的不断增长的高价值客户群,其中许多销售人员以前曾在 IG、CMC Markets 或 ADSS 工作过。
LCG目前拥有约1000个客户账户,其中每月活跃客户约500个。Basi估计,在公司需要增加人手之前,其办公空间大约可以容纳2000个活跃客户账户。“我预计在未来18个月内,每月活跃客户数量将增长到2500个,”他说道,并将这种由推荐带来的增长描述为一种复利效应。“你一开始只有一百个客户,然后以此为基础建立关系,但实际上,你增加的客户越多,通过推荐和介绍带来的增长速度就越快,呈指数级增长。”
当被问及LCG如何向正在权衡直接在IG开户和通过LCG开设账户的交易员推介时,Basi强调了经验和成本中性这两点。“其实有两点。首先,我们提供的服务层级我认为在市场上其他任何地方都找不到,”他说道,并补充说,这种模式之所以行得通,是因为客户无需为此支付任何额外费用。
“我们的客户支付的费用与他们直接联系IG的费用完全相同,然后IG会从这些标准成本中支付给我们。”他认为,对LCG销售团队的服务收取额外费用并不会吸引到足够多的客户,因此不值得。“这对他们来说是一种两全其美的解决方案。他们可以获得IG的技术、资金安全保障、雄厚的资产负债表、即时执行以及广泛的市场覆盖,而价格与他们原本需要支付的所有这些费用相同。”
“账户开立渠道比过去六个月任何时候都更加强劲”
增长尚未转化为平稳的财务状况。LCG的英国分公司在2024年恢复盈利,这得益于沿用FlowBank时代清算安排的遗留支付款项仍在持续流转。Basi表示,这些因素共同作用,使财务数据看起来更好。
“2024年是我们全面采用IB模式运营的第一年,但公司也收到了一些之前模式下交易的遗留款项,”他说道。“IG和FlowBank的这两笔款项加在一起,人为地抬高了损益表。”
由于FlowBank支付业务将于2025年全面停止,且旧模式的过渡成本仍在持续,Basi表示,今年出现亏损几乎不可避免。“投资银行业务的收入仍在持续增长,”他说道,并强调比起表面上的下滑,潜在的增长趋势才是最重要的。他预计2026年将基本实现盈亏平衡,并且增长势头已经显现。
“和业内其他公司一样,8 月份的交易量惨不忍睹。没人想在沙滩上吃冰淇淋的时候做交易,”他说,“但 9 月份的早期迹象表明交易量已经回升,而且新账户开立量也比过去六个月都要强劲。”
他预计 LCG 在新的所有权结构下,将于 2027 年实现真正的盈利。
“如果真是我们走这条路,我会很惊讶。”
当被问及LCG是否有可能重建自己的交易部门并重新持有客户资金时,巴斯直言不讳。“如果这条路真的走上,我会非常非常惊讶,”他说道。他估计,如果LCG恢复为全方位服务的清算经纪商,一旦将技术、合规和市场数据等成本重新纳入考量,其年度运营成本将从目前的约120万至150万英镑飙升至500万至1000万英镑之间。
“就目前的情况来看,这完全是现金交易,”他说道。“我们从IG公司获得介绍客户的佣金。其中一部分用于支付租金,一部分用于支付员工工资,一部分用于缴纳英国税务海关总署(HMRC)的税款,还有一小部分支付给彭博社。剩下的就是我们的利润了。”
他对新进入英国差价合约市场的整体前景也持谨慎态度。“这个市场经纪商众多,已经非常成熟,”巴斯说道,他指出合规和技术成本高昂,而且大型竞争对手的营销预算也很庞大。
“如果你是LCG(伦敦博彩公司),有人找到你说,‘这里有2500万英镑的市场预算,让我们恢复全方位服务’,你看到的只是冰山一角。这笔钱你会在12个月内花光。”
他认为,即使市场本身没有萎缩,英国经纪商之间的进一步整合也很有可能发生。“英国是金融中心这一点毋庸置疑。这是一个非常值得服务的市场,但你必须找到一个能够满足市场需求的细分领域。”
巴斯认为,中东是LCG以关系为导向的商业模式最有可能进军的下一个市场,这得益于他本人在CMC Markets负责区域关系的经验。“我认为这种模式在世界其他地区也能行之有效,尤其是在中东,高价值客户非常重视这种细致周到、亲力亲为的服务。”他说道。
“我绝对不会排除我们考虑地域扩张的可能性,但就监管扩张和重新获得我们之前的许可而言,如果这能列入五年路线图,我会感到非常惊讶。”