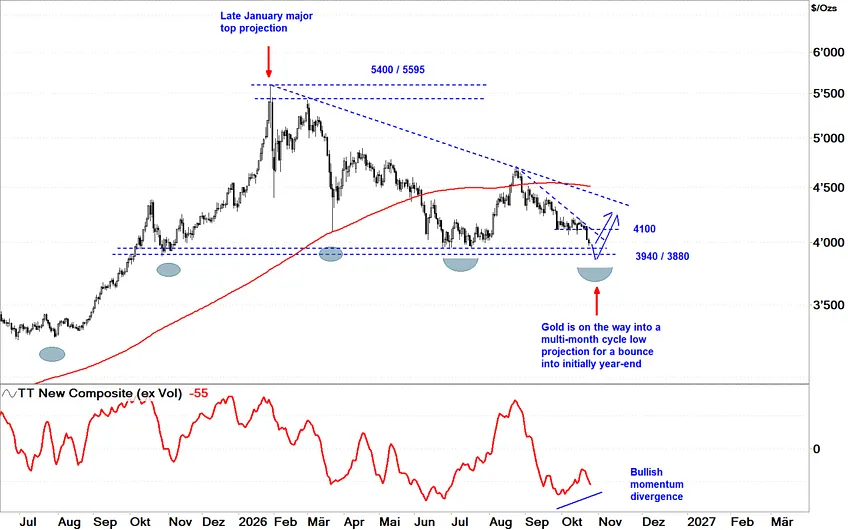
黄金关键点位:4000-3880支撑与4100突破信号
黄金当前聚焦4000-3880支撑区间。即便出现短暂下破,也视为四季度见底前的最后一次抛售清洗。 若金价能重新站稳4100上方,将触发首轮反转行情,目标直指2026年熊市趋势线所在的4350-4500区域。
 0
 0条评论427浏览

黄金当前聚焦4000-3880支撑区间。即便出现短暂下破,也视为四季度见底前的最后一次抛售清洗。 若金价能重新站稳4100上方,将触发首轮反转行情,目标直指2026年熊市趋势线所在的4350-4500区域。
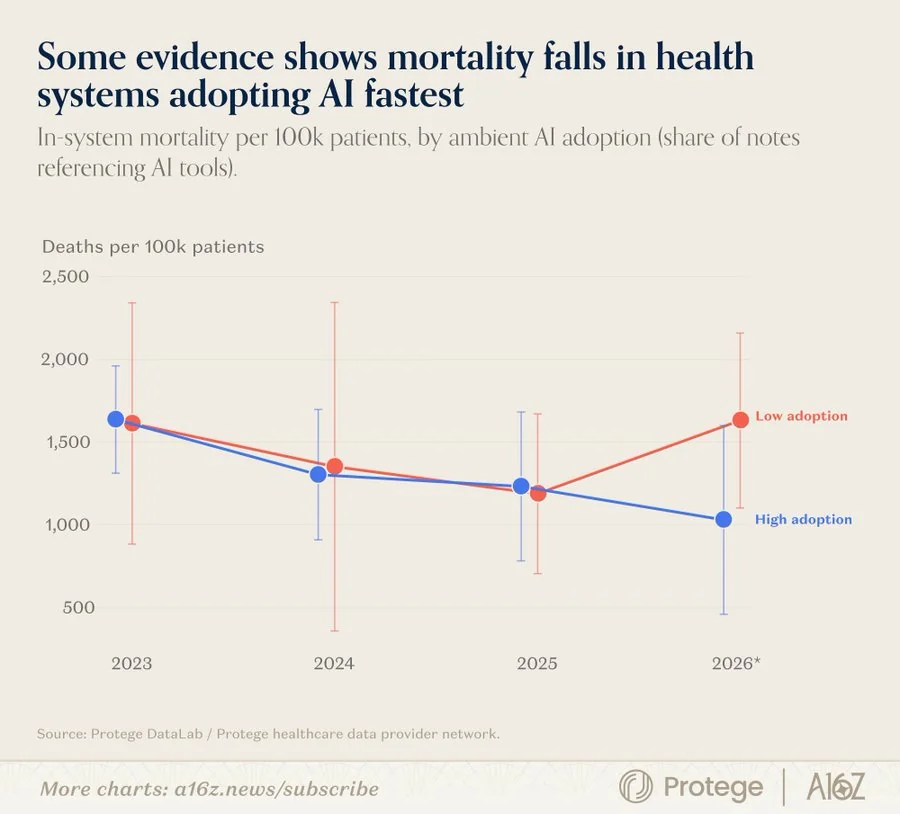
0 0条评论427浏览医疗AI的效果开始显现出巨大反差。 2023年,无论AI使用程度高低,医疗系统的患者死亡率均维持在每10万人约1600例。但到了2026年,高频使用AI的系统将这一数字降至约1000例,短短三年降幅近40%。 相比之下,低AI采用率的医院改善幅度微乎其微。随着技术渗透加速,不同医疗机构间的患者生存差距正在迅速拉大。
 0 0条评论463浏览
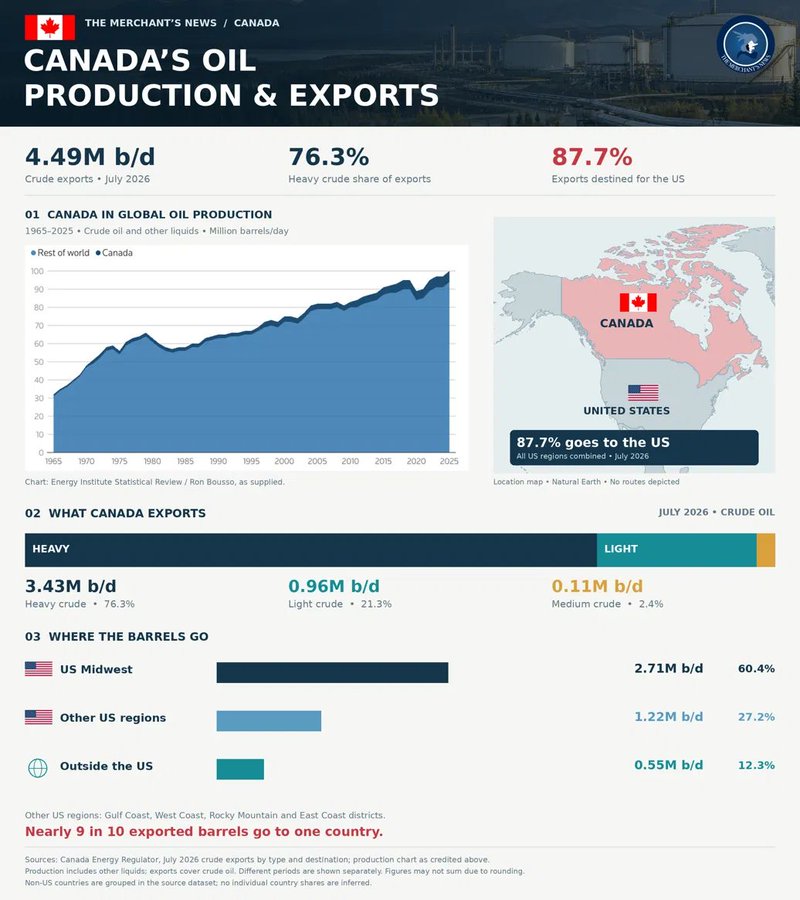
加拿大原油正陷入严重的议价权危机。7月数据显示,其449万桶/日的出口量中,高达87.7%流向单一国家——美国。其中仅美国中西部就吸纳了60%的份额,留给其他市场的余量不足55万桶/日。这种极度的客户集中,让加拿大在谈判桌上几乎毫无筹码。 结构性错配加剧了这一困境。出口原油中四分之三为重质原油,这类油品高度依赖具备特定加工能力的炼厂,而这些设施主要集中在美国中西部和墨西哥湾沿岸。供需绑定的结果,是...
 0 0条评论401浏览
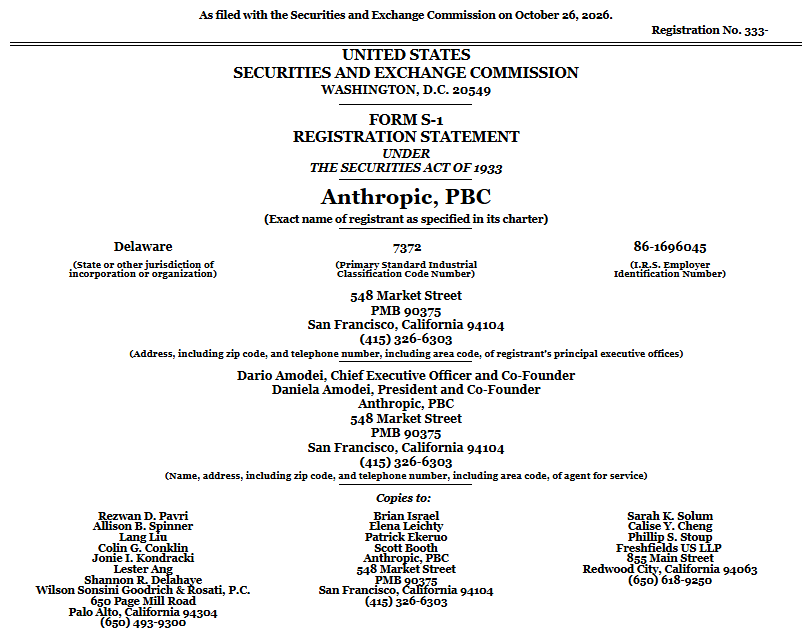
Anthropic正式披露纳斯达克上市招股书,代码定为$ANT,由高盛和摩根士丹利牵头。这份初步文件虽未公布定价和估值,但其业务数据已足够震撼,展现出一种前所未有的扩张速度。 营收增长堪称恐怖。2023年收入仅4100万美元,2024年跃升至3.86亿美元,2025年预计达45.85亿美元。更夸张的是2026年上半年,营收飙升至162.86亿美元,较去年同期增长约14倍。净收入留存率高达900%,...
 0 0条评论432浏览
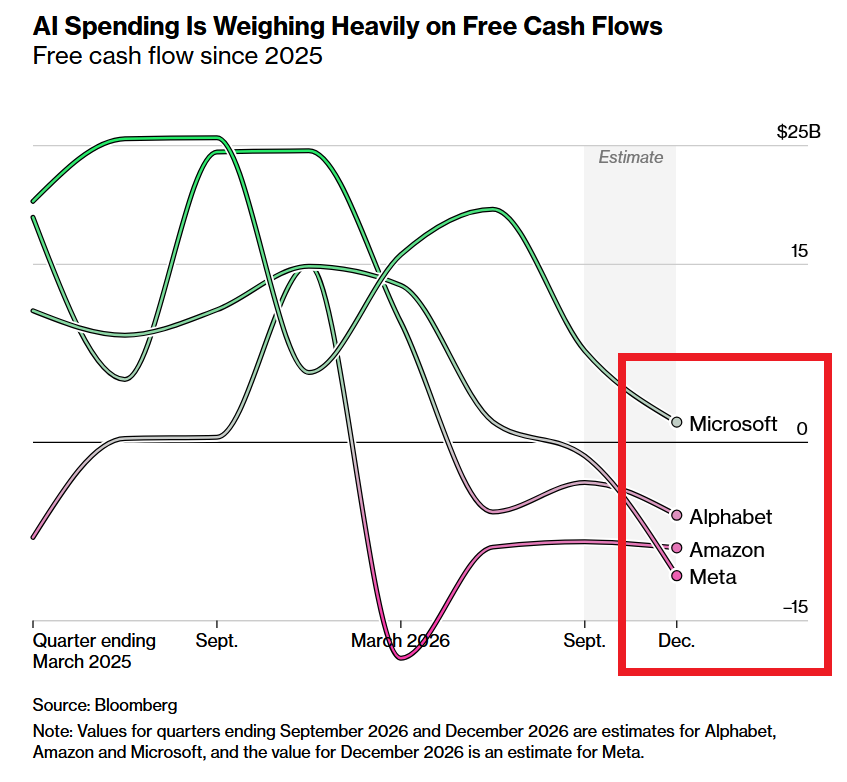
AI基础设施的疯狂投入,正在剧烈挤压科技巨头的现金流。除了微软预计能在2026年第四季度保持约17亿美元的正向自由现金流外,其他巨头均陷入大幅负值:Alphabet预计为-62亿美元,亚马逊-89亿美元,Meta更是高达-112亿美元。 这种“失血”源于对数据中心、芯片和算力的不计成本投入。尽管AI收入能否快速覆盖支出仍存疑,但 hyperscalers 的竞逐并未减速。预计到2027年,五大超大...
 0 0条评论421浏览
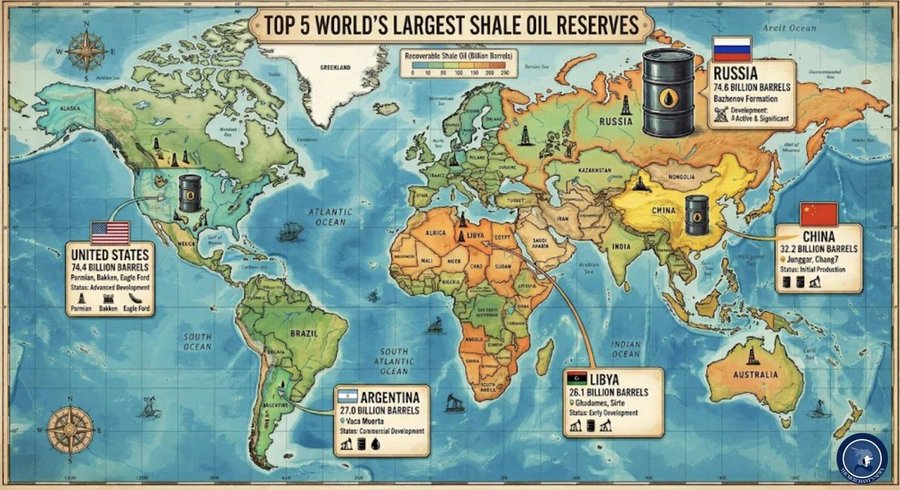
页岩油的竞争,表面看是地质禀赋,实则是技术与工业体系的较量。尽管俄罗斯地下蕴藏的页岩油资源比美国更丰富,但美国几乎实现了全部开采,而俄罗斯的宝藏仍大部分沉睡地底。 数据显示,俄美两国技术可采页岩油储量几乎持平,分别为746亿桶和744亿桶,中国、阿根廷和利比亚分列其后。决定胜负的关键不在石头里,而在石头外。美国构建了完整的钻机、压裂团队、管道网络及资本市场闭环,成功解锁资源。 相比之下,制裁切断了...
 0 0条评论467浏览
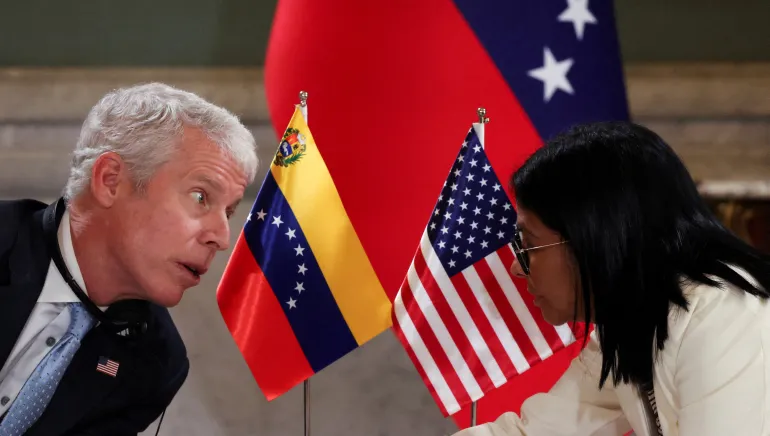
特朗普将前往得克萨斯州,亲自迎接根据新协议抵达的首批委内瑞拉原油。这艘停靠在科珀斯克里斯蒂的油轮载有100万桶原油,白宫强调这批资源“免费提供”,纳税人无需承担任何费用。 国务卿鲁比奥将在码头与特朗普汇合,随后总统将发表讲话。美方表态强硬,称这仅是开始,未来将有“数十亿桶”原油通过该协议源源不断流入美国。
 0 0条评论430浏览
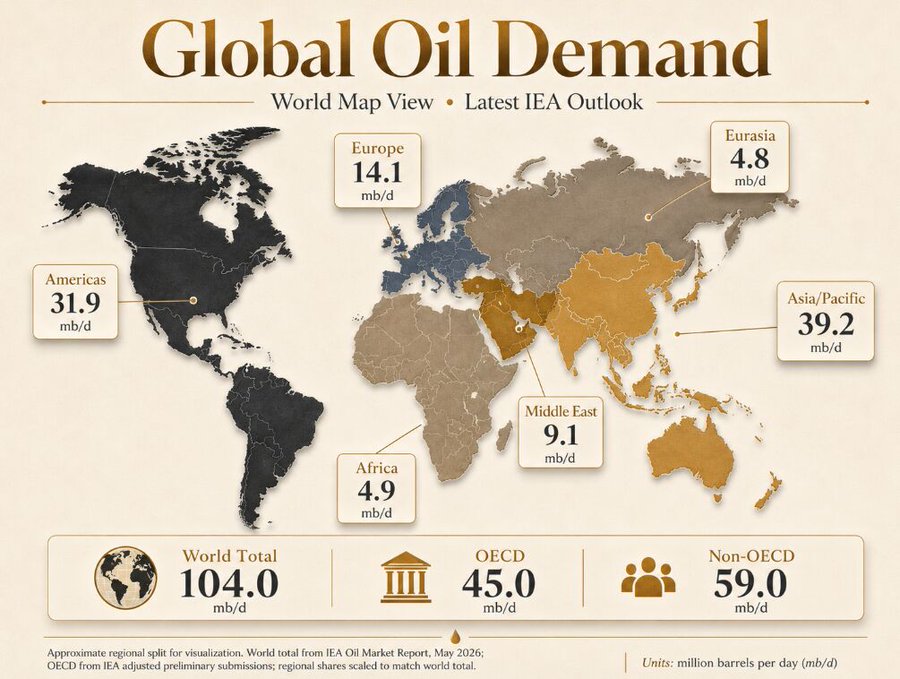
全球每天消耗1.035亿桶石油,但西方已不再是主要买家。非经合组织国家日用量达5850万桶,远超经合组织的4500万桶。其中亚太地区独占3910万桶,成为绝对的需求引擎,而中国则是那个能撼动整个市场的关键变量。 然而,这个最大买家正在暂时“离场”。6月中国原油进口降至712万桶/日,创下约十年低点,较去年平均的1160万桶大幅缩水。这并非需求消失,而是策略性调整:此前建立的12-13亿桶战略与商业...
 0 0条评论445浏览
巴西用一场极速变盘提醒投资者:新兴市场的狂欢转为恐慌,往往只在一瞬间。卢拉意外胜选后,巴西市场在24小时内经历约20%的抛售,触发熔断机制,货币对美元贬值12%。这种剧烈波动并非孤立事件,而是对当前过热交易的一次暴力修正。 此前,新兴市场因估值较美股低25%-35%,且通过台韩等亚洲市场搭上AI热潮,成为全球最热门的交易标的之一。部分新兴市场投资组合中科技股占比已高达35%-40%。然而,随着美元...
 0 0条评论430浏览
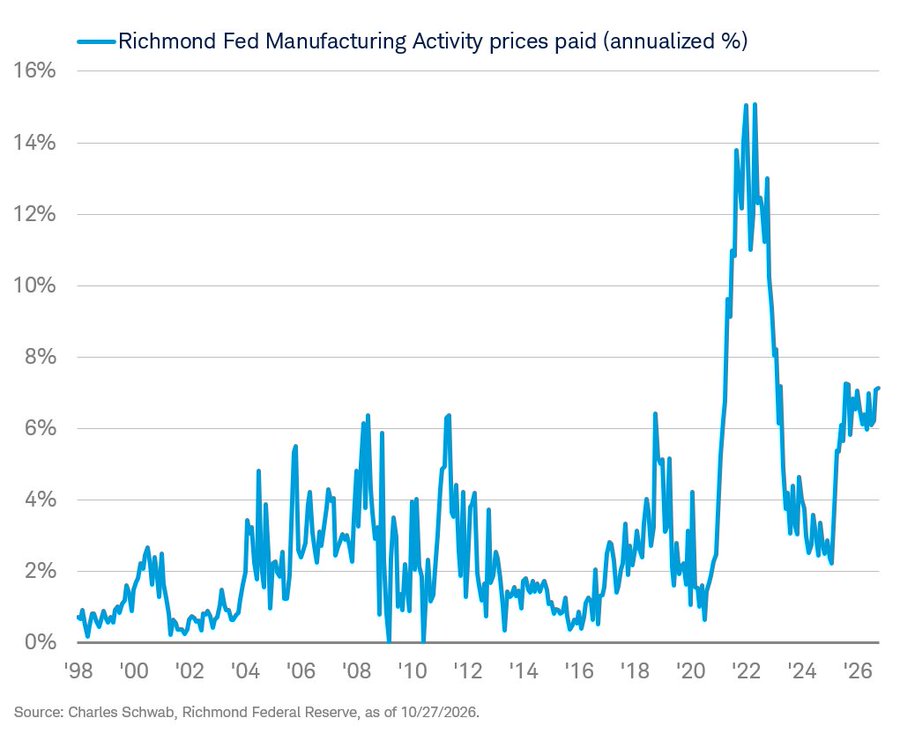
里奇蒙德联储制造业指数中的“支付价格”分项在10月年化跃升至7.12%,创下自2025年9月以来的最高水平。 这一数据抬升了通胀的底部预期,显示上游成本压力并未完全消退,反而出现反弹迹象。
 0 0条评论417浏览