
Anthropic 2030年营收或达5000亿,仍是笔糟糕投资?
即便Anthropic在2030年变成一台年营收5000亿美元的印钞机,它仍可能让投资者失望。FundaAI的最新模型揭示了一个残酷现实:惊人的营收增长背后,是极其脆弱的盈利能力和高昂的估值陷阱。
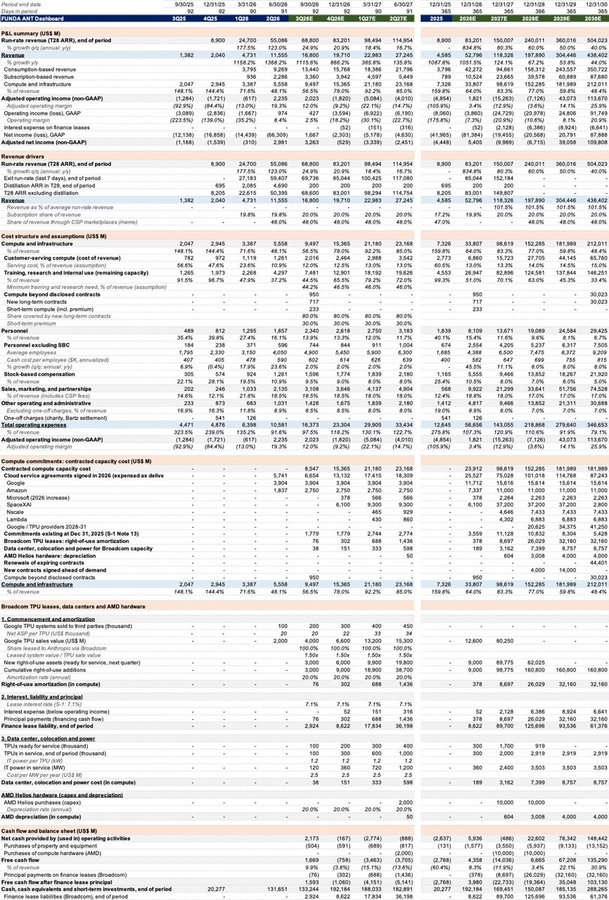
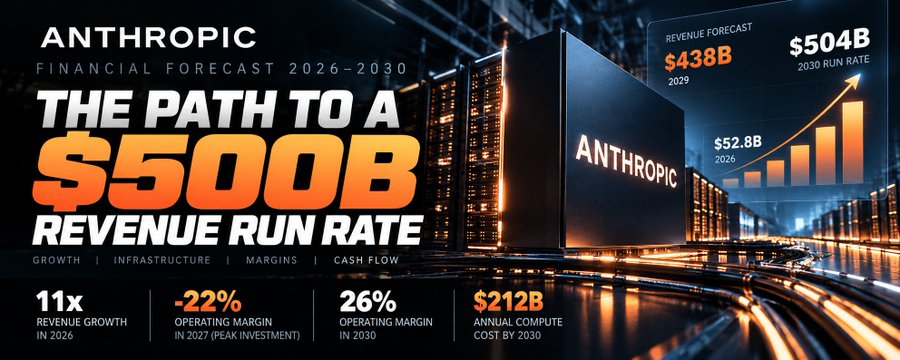
数据预测显示,到2030年12月,Anthropic的年化营收运行率将达到惊人的5040亿美元。从2026年的528亿美元起步,这一增长速度堪称指数级爆发。然而,营收飙升并未带来同步的利润释放。
核心痛点在于“算力账单”。这并非传统的SaaS生意,而是地球上资本最密集的行业之一。预计其年度算力成本将从2026年的338亿美元激增至2030年的2120亿美元。受此拖累,调整后的运营利润率将在2027年恶化至-12.9%,直到2030年才勉强恢复至25.9%。
估值逻辑因此变得极其敏感。若以2万亿美元IPO估值计算,即使2030年实现879亿美元净利润并给予25倍市盈率,投资者四年的年化回报率仅约2.4%。若估值降至1.5万亿美元,回报率才能提升至10%左右。同样的公司,同样的增长,买入价格决定了最终收益的天壤之别。
AI革命完全可能超出预期,但你的投资回报却可能令人沮丧。最大的风险不是AI失败,而是AI大获成功时,投资者为构建者支付了过高的溢价。相比押注应用层,拥有算力瓶颈基础设施的英伟达、台积电等标的,或许才是更确定的选择。
 0条评论 512浏览
0条评论
暂无评论