
同坐一把椅子,反向交易微软:Ackman与Hohn的分歧本质
两位顶级价值投资者今年坐了同一把椅子,却对微软做出了截然相反的决策。Chris Hohn因担忧AI削弱护城河而大幅减持,Bill Ackman则趁市场恐慌于资本支出增加时大举买入。这种反差揭示了当前市场的核心矛盾:是对技术颠覆的恐惧,还是对防御成本的误判?
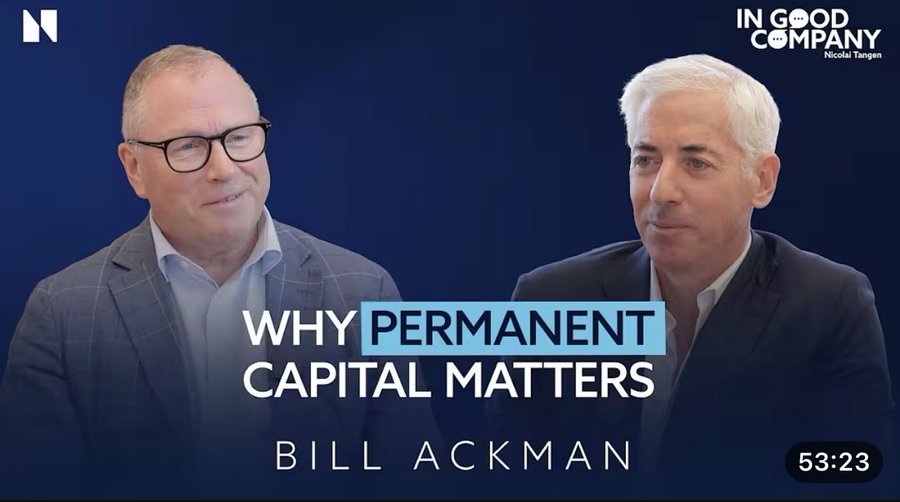
阿克曼的投资逻辑极度聚焦。他认为全球仅存200-300家真正伟大的企业,Pershing Square仅持有其中12-14家。他拒绝受大宗商品、利率或监管驱动的业务,偏爱无需再投资即可产生现金流的“特许权使用费收集者”模式。如今,亚马逊、Meta和微软已占其基金仓位的三分之一。
市场结构的扭曲创造了他的机会。过去业绩不及预期仅导致3-4%的跌幅,如今在指数基金减少浮动筹码和杠杆短期资金的助推下,跌幅可达30-40%。这种非理性的价格错杀,正是他超额收益的来源。他强调,拥有“永久资本”是保持冷静的前提,正如巴菲特当年放弃高额管理费换取伯克希尔的控制权。
为复制这一优势,阿克曼正通过霍华德·休斯公司转型,目标是将保险业务占比在十年内提升至80%,利用保险浮存金进行长期投资。尽管自2012年上市基金以来其回报率略低于标普500,但他坚信AI虽缩短了市场视野,却使创造力变得更为稀缺和珍贵。
从与Icahn的法律缠斗到女儿脑出血后的公益投入,阿克曼的经历印证了他的建议:品格是可以选择的。在信息过载的时代,他选择相信X平台比传统媒体快一到两周,并试图在噪音中寻找那些即使股市关闭二十年仍能让人安睡的伟大公司。
 0条评论 419浏览
0条评论
暂无评论