鹰派暂停兑现,多空博弈进入新阶段——10月29日市场观察。
一、决议落地:鹰派暂停兑现,多空博弈进入新阶段
北京时间10月29日凌晨,美联储如期维持利率不变,但整体基调偏向鹰派。声明公布后,金价短暂承压,随后在沃什新闻发布会期间经历震荡,最终现货黄金在4028-4060美元区间内反复拉锯。今日亚市早盘,金价在4049美元附近,银价在53.78美元附近,市场正在消化决议信息。
本次决议的核心信号在于:暂停本身不构成任何利多,真正的压力来自“暂停之后”的政策路径。沃什在发布会上重申了抗击通胀的决心,并强调政治考量在本次决议中没有发挥任何作用。市场对12月加息的定价并未因本次暂停而松动——12月维持利率不变的概率仅为15.5%,加息一次的概率高达78.9%。这意味着,加息的“靴子”只是从10月挪到了12月,宏观“天花板”依然高悬。
二、核心驱动因素深度拆解
(一)美联储:鹰派暂停已定价,12月路径才是核心矛盾
10月按兵不动在决议前已被市场以93.4%的概率充分定价,因此决议本身并未提供任何增量利多。真正的变量在于声明措辞和发布会基调对12月路径的暗示。
机构对后续路径的分歧正在加大。摩根大通预计美联储将在12月以及2027年第一季度加息,推动10年期美债收益率从当前略高于5%的水平,在年中触及5.25%至5.5%。这一判断与市场定价基本一致,但比部分鸽派预期更为激进。渣打银行则指出,尽管市场认为12月加息概率达86%,但收益率下行几乎没有给黄金带来提振,投资者依旧聚焦于居高不下的通胀以及货币政策进一步收紧的可能性。
对金价的核心含义:鹰派暂停落地后,金价的短期反弹缺乏来自政策端的任何增量驱动。12月加息的高概率定价,叠加美债收益率可能进一步上行的预期,构成了金价上方较坚硬的压制。
(二)地缘政治:外交斡旋与军事准备并行,油价是核心传导器
中东局势在决议前后呈现“外交缓和”与“军事升级准备”并存的复杂状态。
缓和端:伊朗外长28日表示,将继续与调解人探讨如何在不到一周内落实“7日计划”,即美国解除海上封锁、取消石油制裁并恢复停火,伊朗则重开霍尔木兹海峡并重启核谈判。伊朗、沙特、土耳其、巴基斯坦四国此前已在德黑兰举行地区安全会议,释放通过外交途径缓和紧张局势的信号。
升级端:据《华尔街日报》披露,美国已通过外交和军事渠道通知多个波斯湾国家,为一场可能针对伊朗的短期、高强度军事行动做好准备,特朗普正在认真考虑选举结束后采取军事行动的可能性。消息传出后,油价迅速反弹,WTI原油一度上涨超3%。
净效应判断:地缘对金价的传导方向取决于油价。外交缓和推动油价回落时,通胀担忧降温对金价构成短期支撑;但军事行动准备推高油价时,通胀预期升温→加息预期强化→金价承压的链条将重新主导。在当前的宏观定价框架下,地缘升级对黄金的净效应偏空而非偏多——这一逻辑在过去几周已被反复验证。
(三)技术面:黄金守住关键防线,白银弱势更为顽固
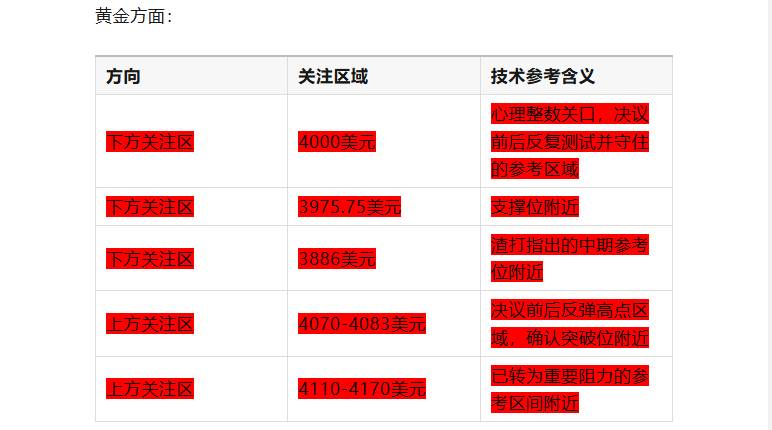
黄金:金价从4000美元心理支撑位出现明显反弹,但整体技术结构仍然偏空。上方4110-4170美元区域已转为重要阻力。瑞银引用DeMark指标指出,黄金已满足回调的最低条件,若突破4082.80美元,将进一步强化反弹前景,上方目标依次为4145.82、4217.31美元,支撑位为3975.75美元。渣打银行则将3886美元视为更关键的中期支撑,若持续跌破将面临更深幅度的回调。
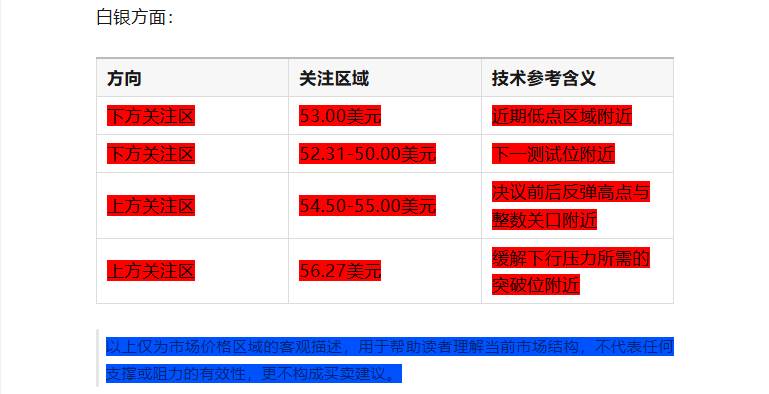
白银:白银的弱势逻辑未变。瑞银明确指出,白银走势更加脆弱,只有突破56.27美元才能缓解短期下行压力,否则可能进一步测试53.02、52.31甚至49.62美元。华泰期货也指出,白银存在期货端空头加仓压力,资金端压力较大。
(四)资金面:投机盘在减仓,但长期买盘逻辑未变
SPDR黄金持仓在决议前后出现小幅回补,增加0.85吨至1041.65吨,但华安黄金ETF减仓0.075亿份,资金流向并不一致。渣打银行的数据更为关键:投机投资者已连续八周削减黄金敞口,当前持仓水平降至5月以来最低。按当前金价计算,至少有350吨的ETP持仓已陷入浮亏,这可能让市场面临进一步平仓抛售的风险。
但长期买盘逻辑未变。瑞银指出,亚洲实物黄金需求保持强劲,尤其是中国内地对公斤金条的采购自10月初持续增长,季节性旺季提前到来。渣打银行也强调,各国央行与ETP投资者今年大部分时间都把金价回调视作买入机会,这是其长期看好黄金的重要依据。
三、机构观点汇总
以下为部分机构公开观点的客观汇总,仅供参考,不构成任何投资建议:
摩根大通:预计美联储将在12月以及2027年第一季度加息,推动10年期美债收益率在年中触及5.25%至5.5%。
渣打银行:市场认为12月加息概率达86%,但收益率下行几乎没有给黄金带来提振;投机投资者已连续八周削减黄金敞口;维持四季度均价4650美元、2027年一季度4850美元的预测。(注:该目标价为机构公开预测,不代表必然发生。)
瑞银:黄金已满足回调的最低条件,若突破4082.80美元,将进一步强化反弹前景;白银需突破56.27美元才能缓解下行压力;亚洲实物黄金需求保持强劲。(注:该技术判断为机构公开分析引用。)
华泰期货:白银存在期货端空头加仓压力,资金端压力较大。
以上机构观点仅为公开信息汇总,不代表必然发生,也不构成任何投资建议。机构预测和判断基于其自身分析框架,投资者应独立判断。
四、市场关注的价格区域
以下是根据近期走势,市场参与者普遍关注的价格区间,仅供了解市场结构,不构成任何操作参考:
五、今日关注要点
以下为今日市场关注的重要数据(仅为事件提示,不构成任何操作建议):
美国三季度GDP初值(预期+3.2%)
美国9月核心PCE物价指数(预期同比+3.1%)
若核心PCE超预期,可能进一步巩固12月加息定价,对黄金构成二次压制。数据公布前后市场波动通常加大,投资者应提前做好风险管理。
六、知识科普:为什么“鹰派暂停”落地后,金价反而不涨?
昨夜美联储如期按兵不动,但金价并未因“不加息”而持续上涨,反而在决议后反复拉锯。今天我们来聊聊:为什么“鹰派暂停”落地后,金价反而不涨?
关键要理解“预期定价”与“增量信息”的区别:
“不加息”早已被定价:决议前,市场已以93.4%的概率定价10月按兵不动。当结果符合预期时,这一信息已被价格充分吸收,不构成新的上涨动力。
真正的增量信息在“暂停之后” :市场关注的不是“这次加不加”,而是“下次加不加”。沃什的鹰派基调强化了12月加息的预期,这才是压制金价的核心变量。
“利好出尽”效应:当市场提前定价某一利好(如暂停加息),事件落地后反而可能出现“买预期、卖事实”的回调。
为什么“暂停性质”比“暂停本身”更重要?
鸽派暂停:暗示紧缩周期接近尾声,市场下调未来加息预期,金价获得持续动力。
鹰派暂停:暗示只是“慢一点”而非“到此为止”,市场维持甚至强化未来加息预期,金价反弹空间被锁死。
对投资者的启示:分析政策事件对金价的影响时,不能只看事件本身的结果,还要看市场是否已提前定价、事件传递的后续信号是什么。理解“预期差”和“增量信息”的概念,有助于更理性地评估市场波动。
七、风险提示与声明
当前市场环境下,以下几点值得所有市场参与者关注:
决议的“鹰派暂停”已被定价,不构成任何做多理由:10月不加息在决议前已被93.4%的概率定价。真正的压制来自12月加息的高概率以及美债收益率可能进一步上行的预期。用“决议落地”作为抄底理由,是当前需要警惕的逻辑误区。
地缘对黄金的净效应在当前环境下偏空:外交缓和(伊朗“7日计划”)短暂利多,但军事升级准备推高油价,通过“通胀→加息”链条压制金价。地缘冲突不再是无条件的避险买盘来源,而是通胀预期的推手。
4000美元是市场关注的短期参考区域,但防守的持续性存疑:金价在决议前后反复测试该关口并暂时守住,但缺乏基本面驱动的防守难以长期维系。有机构将3975.75美元视为下一支撑,也有机构将3886美元视为中期参考位。以上仅为市场结构描述和机构观点,不构成任何操作建议。
投机盘浮亏可能引发进一步平仓:渣打指出,至少350吨的ETP持仓已陷入浮亏,连续八周削减敞口后,持仓水平已降至5月以来最低。若价格继续下行,可能触发新一轮平仓抛售,放大下行波动。
机构对长期看法未变,但短期风险明确:有机构维持较高长期目标价,也有机构指出短期技术面偏空。这些长期目标与当前的技术面偏空并不矛盾——长期看多逻辑不能替代严格的风险管理。
重要声明:
本文所有内容均基于公开信息整理,仅为市场现象解读与金融知识科普,不构成任何投资建议。文中提及的任何价格区域、市场观点、情景推演、机构预测均为客观陈述或知识分享,不代表对未来的预测,更不构成买卖建议。金融市场存在较大风险,黄金、白银等贵金属投资价格波动剧烈,可能不适合所有投资者。请广大读者结合自身风险承受能力,独立做出投资决策。市场有风险,入市需谨慎。
 0条评论 292浏览
0条评论
暂无评论