
气价下跌利润翻5倍?Antero Resources的出口套利逻辑
天然气售价低于去年同期,Antero Resources ($AR) 的净利润却翻了五倍。这种“量增价跌利更涨”的反差,核心在于其极致的成本控制与出口导向的战略布局。
Q3净收入达3.67亿美元,较去年同期的7600万美元大幅跃升。尽管对冲前实现气价从3.12美元跌至2.63美元,但通过金融对冲将实际售价拉回3.15美元。更关键的是,日均产量创纪录达到42亿立方英尺当量(+23%),同时运营成本降低16%,推动调整后EBITDAX近乎翻倍至6.34亿美元,自由现金流激增137%至2.15亿美元。
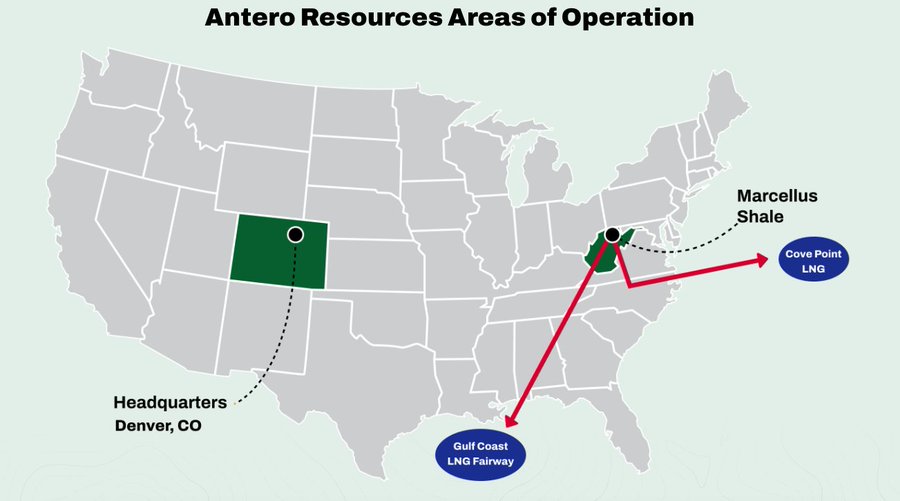
真正的护城河在于出口溢价。公司持有通往墨西哥湾LNG出口终端的长期管道容量,已将2027年约11亿立方英尺/日的产量以3.82美元的价格锁定,远高于当前约3美元的市场价。当美国气价仅为3美元而欧洲高达33美元时,Antero凭借基础设施优势,成为了真正的“出口型生产商”。
 0条评论 334浏览
0条评论
暂无评论