
英特尔业绩超预期却暴跌24%:估值泡沫被刺破
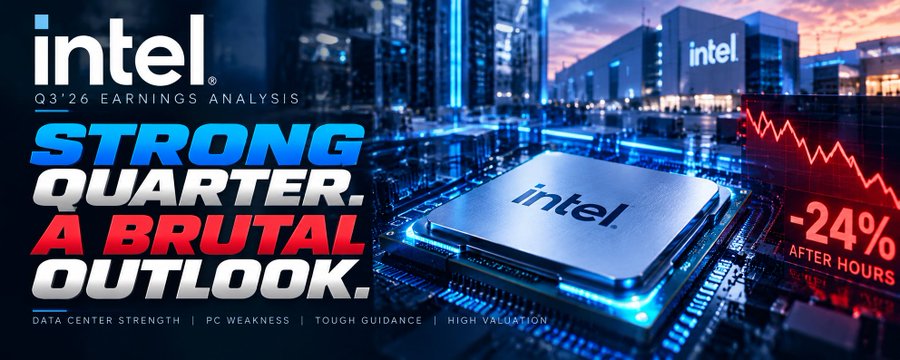
英特尔盘后股价暴跌24%,尽管其三季度每股收益大幅超出预期30%。这一残酷走势揭示了一个冷峻的市场逻辑:在当前的半导体周期中,即便当季业绩亮眼,只要前瞻指引不及预期,估值修正便毫不留情。
拆解财报数据,基本面其实不乏亮点。三季度营收165亿美元,同比增长21%;调整后每股收益0.52美元,显著高于预期的0.40美元;毛利率提升至44.1%。尤其是数据中心与AI业务营收达73亿美元,同比激增78%,显示其在服务器CPU领域的复苏势头强劲。
然而,市场恐慌源于糟糕的四季度指引。营收中值仅155亿美元,远低于预期的171亿美元;每股收益预期降至0.25美元,不及预期的一半;毛利率更将从44.1%断崖式下跌至38%。这种反差直接击碎了投资者的乐观情绪。
深层矛盾在于AI繁荣的双刃剑效应。AI基础设施需求推动了服务器芯片销售,但也推高了内存价格,导致PC成本上升、消费端需求受抑。与此同时,代工业务仍在失血,三季度亏损约18.5亿美元,且大部分收入来自内部制造,外部客户拓展艰难。
最核心的风险在于估值错配。暴跌前,英特尔基于2027年远期收益的市盈率高达42.2倍,即便跌去24%,仍维持在32倍左右。对于一家仍面临巨大制造风险、持续亏损且刚完成230亿美元股权稀释融资的公司而言,这一估值依然昂贵。
operational recovery 固然真实,但改善的基本面并不自动等同于具有吸引力的股票。当估值已提前透支了转型成功的预期,任何瑕疵都会引发剧烈回调。在AI浪潮中,并非所有半导体公司都配得上AI估值,市场最终定价的是未来的确定性,而非过去的辉煌。
 0条评论 315浏览
0条评论
暂无评论