
Anthropic招股书曝光:半年营收160亿,但散户几乎无话语权
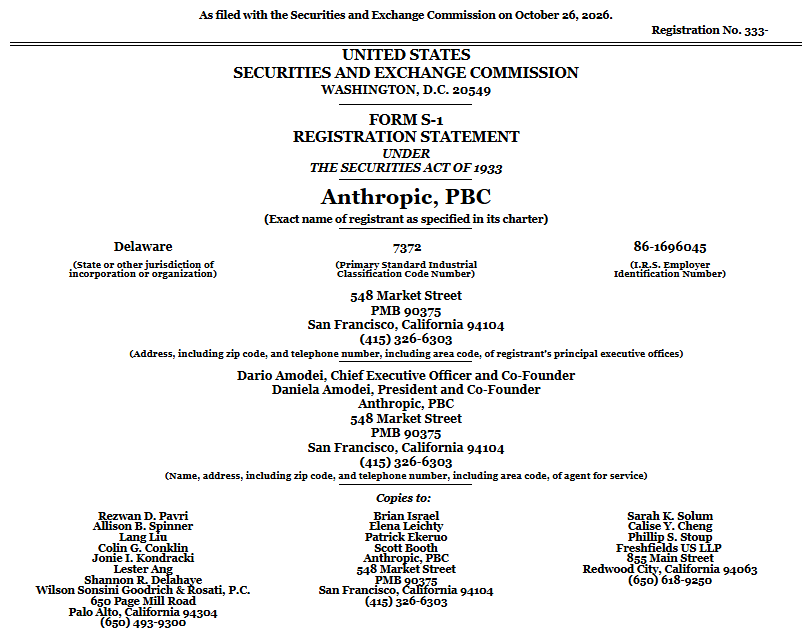
Anthropic正式披露纳斯达克上市招股书,代码定为$ANT,由高盛和摩根士丹利牵头。这份初步文件虽未公布定价和估值,但其业务数据已足够震撼,展现出一种前所未有的扩张速度。
营收增长堪称恐怖。2023年收入仅4100万美元,2024年跃升至3.86亿美元,2025年预计达45.85亿美元。更夸张的是2026年上半年,营收飙升至162.86亿美元,较去年同期增长约14倍。净收入留存率高达900%,意味着老客户平均花费是去年的九倍。目前已有超1900家客户年付费超百万美元。
财务层面需透过表象看本质。调整后运营利润在2026年上半年实现10% margins的盈利,但会计口径下仍亏损6.93亿美元。巨额净亏损主要源于可转换债券估值调整的会计处理,并非现金流出,但这预示着现有股东未来将面临严重的股权稀释。
治理结构是最大争议点。作为“公共利益公司”,创始人通过F类股掌握50.1%投票权,长期受益信托控制董事会多数席位。公众购买的A类股每股仅一票,对重大决策影响力极微。这种控制权集中度远超Meta或Alphabet,投资者买入的仅是经济利益,而非公司治理权。
风险同样显著。长期算力合约构成刚性支出,而收入依赖消耗型需求,一旦需求放缓,成本将无法转嫁。此外,云供应商既是合作伙伴也是竞争对手,且存在债务交叉违约风险。尽管增长故事诱人,但若发行价过高,重蹈SpaceX上市后大幅回调的覆辙并非不可能。好公司不等于好股票,尤其当价格充满泡沫时。
 0条评论 389浏览
0条评论
暂无评论