D Prime 市场分析 | 黄金、股市,全面下跌!紧缩时代的交易策略
黄金已经跌破 4000 大关了。
10 月 23 日,D Prime 上的黄金现货收盘于 3975.63 美元,首次跌破 4000 美元关键支撑位。除此之外,加密货币、纳斯达克、标普 500 也相继走熊。23 日,纳指收盘于 26000 点之下,正在测试前期的关键支撑位。
截止 10 月 29 日,各大资产延续着之前的疲弱,纳斯达克综合指数收于 26184.72,D Prime 黄金现货收于 4007.96,加密资产则因为交易所被黑客攻击事件而暴跌。
风险资产,开始全面走熊了吗?
原因也不难理解:
9 月美国 CPI 同比上涨 3.7%,高于预期的 3.6%,较前值 3.4% 回升。PPI 同比升至 6.3%,创 2022 年 12 月以来新高。加息预期造成流动性紧缩,金价、币价、股价三杀,也在情理之中。
AI 又增加了一层信用担忧。科技巨头仍在扩大资本开支,市场开始追问这些投入靠什么融资,多久能够产生现金回报。谷歌近期财报出炉,自由现金流为负,暴跌超 10%,正是这种担忧的反应。
中选临近带来了政策不确定性,也令投资者更谨慎。
那么这些因素实际影响如何?接下来的市场会继续熊市吗?
一、通胀反弹,流动性紧缩,是熊市主因
流动性紧缩,往往是风险资产下跌的主要原因,这一次也不例外。
9 月 CPI 反弹,其中能源价格同比上涨 20.4%,环比上涨 5.2%。汽油价格环比上涨 9.1%,燃油价格环比上涨 15.3%。生产端价格也在上升,PPI 环比上涨 1.3%,为 2022 年 3 月以来最大单月涨幅。当前全球通胀预期普遍升高。
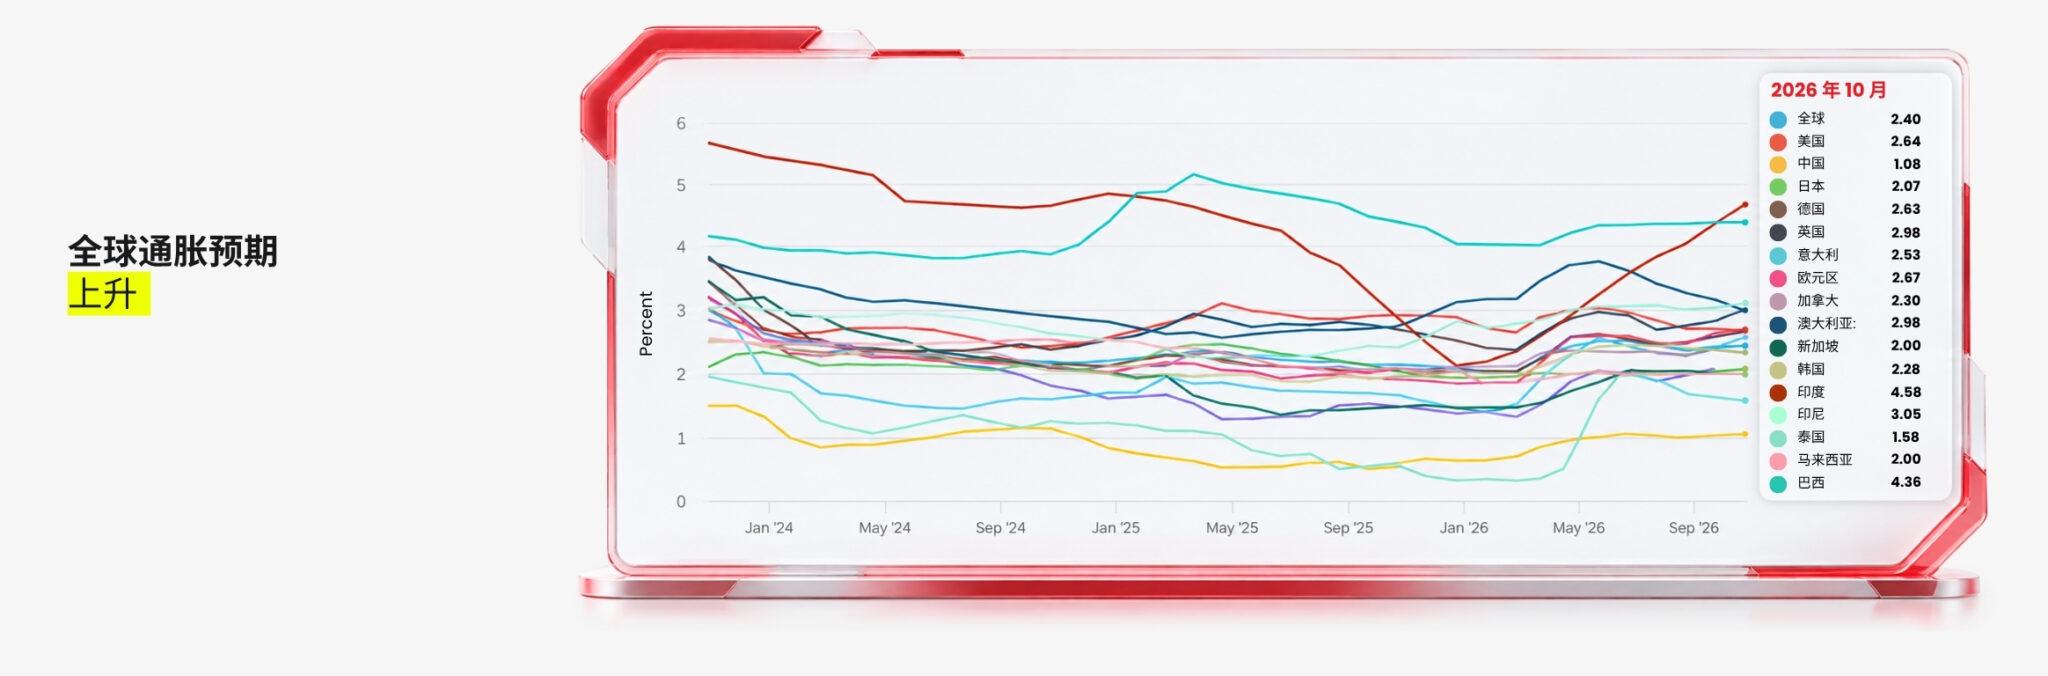
美国的 MM 通胀预期目前为 2.64%,欧洲由于对能源更加敏感,受通货膨胀的冲击更为明显。德国 MM 通胀预期升至 2.63%,为两年来新高。受此影响,全球 MM 通胀预期目前为 2.4%,持续维持在最近两年的高位。
关于通胀的详细分析,可以阅读 D Prime 之前写过的研报《9 月 CPI、PPI 超预期:最痛苦的“滞胀”要来了?》
有人会很奇怪,黄金不是抗通胀资产吗?为什么在这一轮通胀中表现如此疲弱?
在主要大类资产中,黄金和加密货币属于不生息资产,美债实际利率是持有此类资产的机会成本。股票虽然是生息资产(创造现金流),但是利率主要通过影响现金流贴现模型的分母,而降低股票的估值。
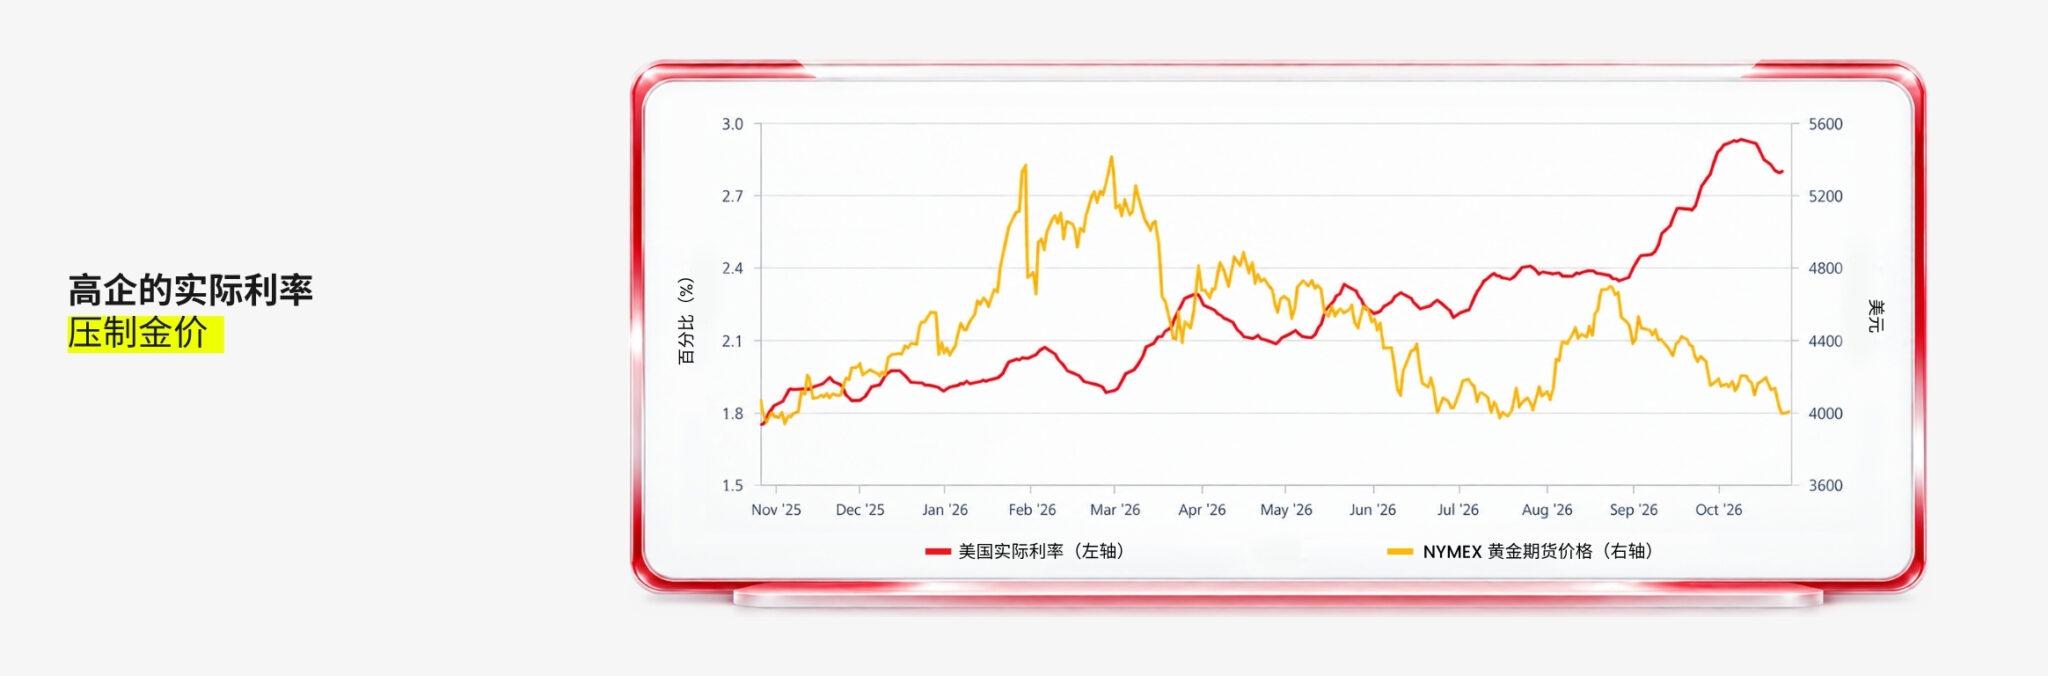
先说黄金。黄金价格和美国的实际利率是成反比的,而实际利率即名义利率和通胀率的差值。
虽然通胀率持续在升高,但现在的问题是美国的名义利率上升的速度快于通胀率。这个原因 D Prime 在之前的文章里也讲过,主要是美债以及 AI 建设“抢资金”导致的,这使得美债的实际利率其实也是在不断升高的。
既然黄金和加密货币并不产生利息,而美债的实际利率如此吸引人,为什么投资者不去买美债呢?这就是金价在近期通胀表现中如此疲软的根本原因。
股市的下跌主要受自由现金流贴现模型分母端抬高的影响。
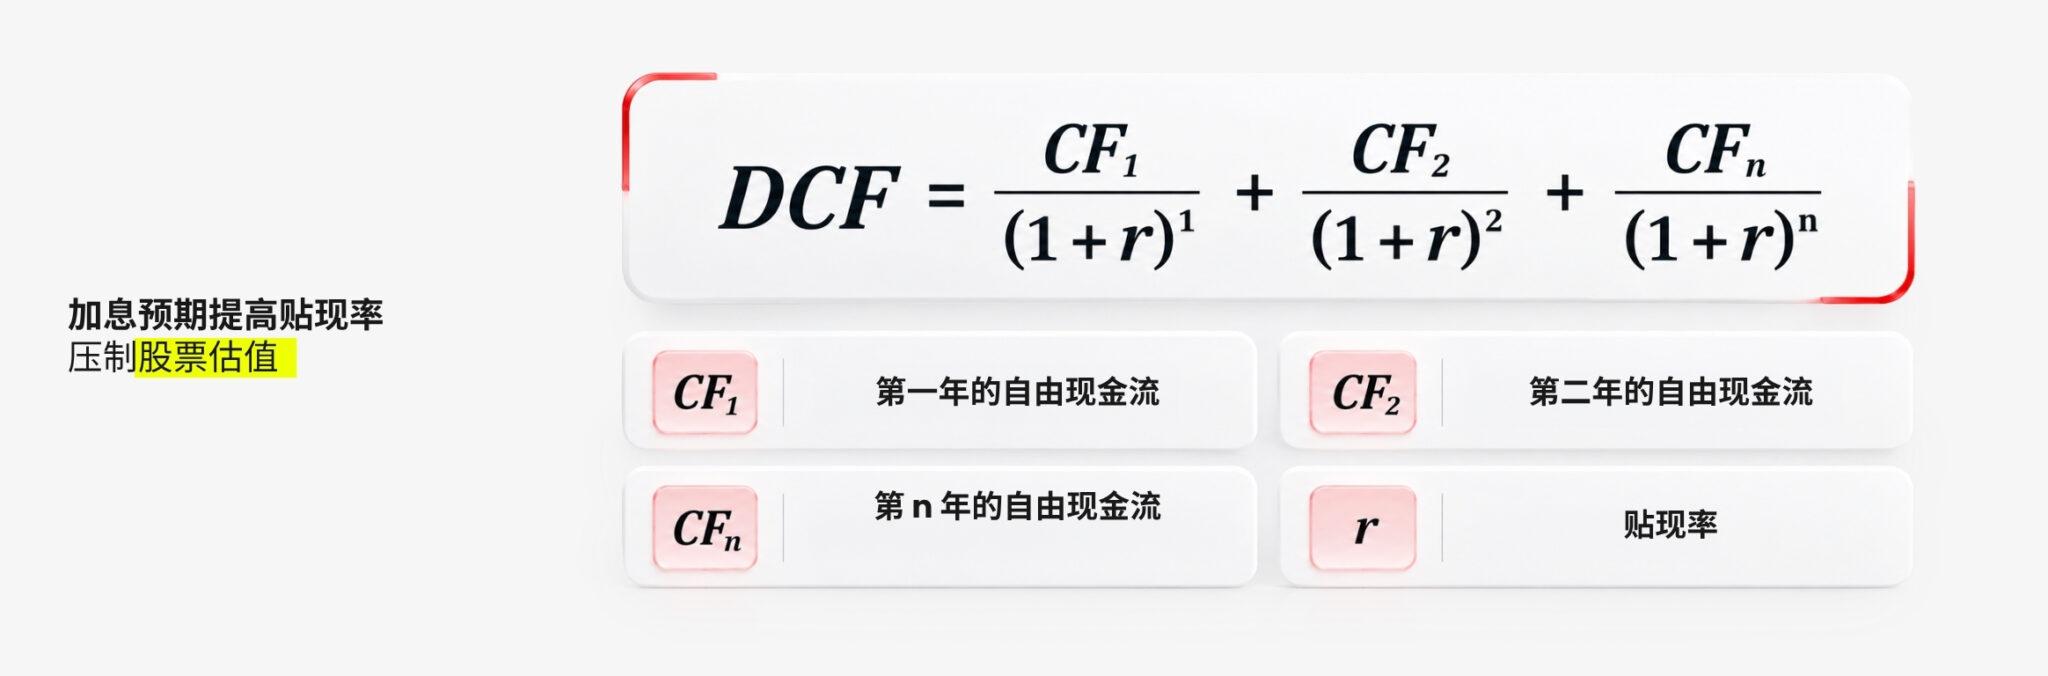
由于成长股通常盈利疲弱,因此对分母端流动性的敏感度更高。而蓝筹股因为有较为稳健的基本面,即分子端的支撑足以在一定程度上抵消分母端贴现率抬高带来的不利影响,因此在熊市中表现较为抗跌。
近期消费股由弱转强也是这个原因。
因此,主要大类资产受制于流动性紧缩,价格下跌也就理所当然。其中重点不是通胀率或加息概率,而是利率。当然,这几个变量都是强相关的。由于通胀预期仍然偏高,长端利率缺少下行空间,资产估值就难以回到之前低利率的水平。
二、AI 资本开支未收缩,但情绪面出现恐慌
如果说资金面影响中期,那么市场情绪则影响短期。近期大类资产的下跌,尤其是股市的下跌,和对 AI 的怀疑情绪脱不了关系。
首先,既然是情绪,那么它就是不理性的。事实上,AI 资本开支总体仍在增加,四大(亚马逊、微软、谷歌、Meta)2026 年资本开支指引中值约 7325 亿美元,七家头部 AI 买家过去四个季度资本开支达到 6571 亿美元,没有一家下调指引。台积电在 10 月 15 日重申 600 亿至 640 亿美元资本预算,第四季度指引同比增长 58%。这些数据说明,算力投资的订单和预算尚未普遍转弱。
市场预计,到 2028 年,超大云厂商的月度资本开支还将进一步增加。但我们也可以看到,年度资本支出曲线抬升的斜率,明显收窄。
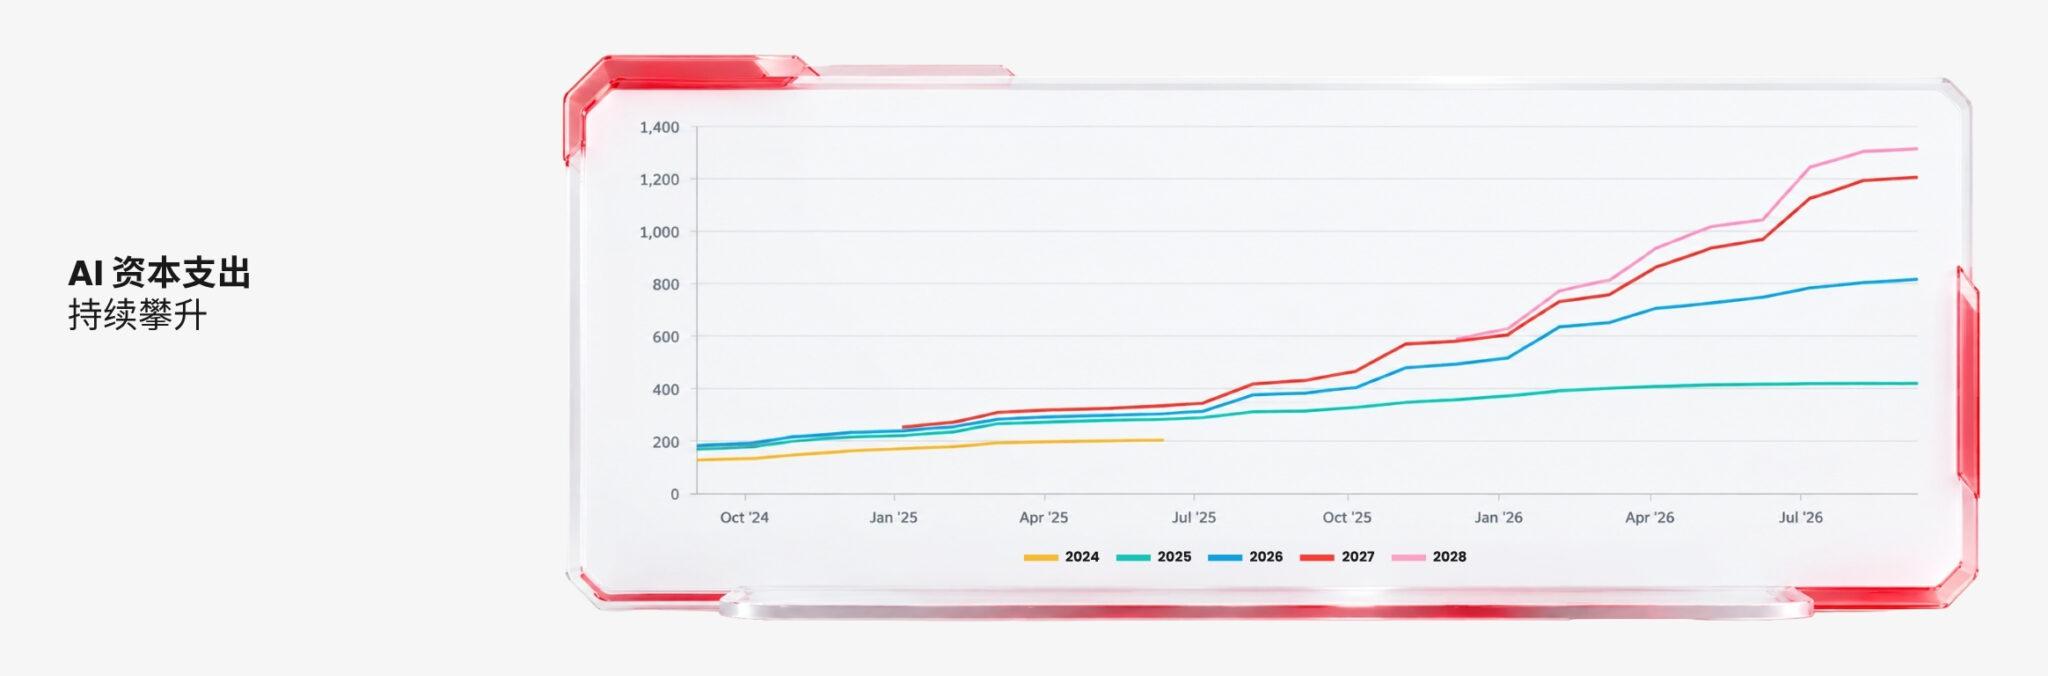
但是,任何数据都不可能一直保持增长,近期一些厂商下调了资本支出,确实对情绪产生了影响。
微软资本开支从 1900 亿美元调整至 1750 亿美元,但主要是受租赁会计口径影响;特斯拉(Tesla)在其 2026 年第三季度财报中宣布,将 2026 年全年的资本开支(Capex)预期由“超过 250 亿美元”下调至约 200 亿美元。
近期较为明显的导火索应该是 CoreWeave,其资产负债情况体现了大规模资本支出的压力,也引起了投资者们对于回报率的怀疑。在长约基准假设(Long-Term Contract Baseline Assumptions)下,其项目内部收益率约 15.3%,加权平均资本成本约 11.8%。截至 2026 Q2 末,CoreWeave 债务余额约 350.7 亿美元,其中设备融资票息在 9% 至 15% 之间。未来 12 个月到期的短期有息债务为 75.13 亿美元,但公司的账面现金只有 55.24 亿美元;虽然公司在手订单高达 1040 亿美元,但预计需要 3 至 5 年兑现。
也就是说,虽然 CoreWeave 订单规模可观,但融资压力也十分巨大,现金流十分紧张。9 月,CoreWeave 发行 42 亿美元、票息 2.875% 的可转债,8 月新签 26 亿美元贷款,利率为 SOFR 加 550 个基点,实际成本约 10% —— 看,利率是怎么抬起来的,就是被它们这样抬起来的。
CoreWeave 并非个例。甲骨文(Oracle)五年期信用违约互换(CDS)在 2026 年 10 月一度升至 343 个基点,创下历史新高;截至 2026 年 8 月 31 日,Nscale 的负债已超过 80 亿美元;Anthropic 虽然计划在 11 月份挂牌,且有望超过 SpaceX 成为人类历史上最大规模 IPO,但是其营收环比增速也在放缓,也让市场重新评估 AI 企业的回报周期。
虽然 AI “军备竞赛”依然热火朝天,但如此高昂的融资代价,也会让一些企业开始放慢脚步。近期 AI 板块受到的压力,反映的就是这个逻辑。
此外,AI 虽然被称为新一轮的科技革命,但目前看来,它对生产力的提高,似乎并不平均,AI 带来了失业,使得美国时薪同比增速在下降,同时经济 K 型分化严重。资本开支对产出的拉动,未必带来相同比例的就业增长,宏观数据因此可能强于部分家庭和行业的实际体感。
三、中期选举增加政策不确定性
美国中期选举定于 11 月 3 日举行。预测市场显示,民主党同时取得两院的概率约为 63%。但这只是预期,选举结果还未落定,财政政策、医疗补贴和数据中心建设的政策路径都存在不确定性,投资者通常会因此降低风险仓位。
1946 年以来 20 届中期选举的历史统计显示:
中选后第一年美股表现普遍较好,分裂国会下的历史平均表现也相对稳定。
黄金在不同执政组合下的表现并不相同:统一执政通常更有利于财政扩张,黄金历史表现相对较强;共和党总统与分裂国会并存时,黄金平均表现偏弱。因此,金价为什么会下跌,这算是一条政治层面的解释。
那么,这一次会如何影响市场呢?历史仅供参考。
D Prime 认为,民主党主导国会是大概率事件,因此,特朗普的权力将进一步被削弱,最直接的影响就是对伊战争未来追加军费将受到民主党掣肘。而且由于通胀带来的负面影响,特朗普也应该更有意于快速结束冲突,所以原油等风险溢价预计将在中选后冲高回落。对于资本市场来说,这也算是一个利好消息。
但是,以半导体为代表的 AI 产业股预计还将继续下跌,因为民主党主导的国会可能会对此实施更严格的监管和反垄断审查。因此,这有可能成为加速美股 AI 资产高估值泡沫破灭的窗口。不过投资者也无需过度恐慌,因为目前看来,资本市场(股市)本轮下跌也在提前反映这个风险。
四、全面熊市到来了吗?
虽然通胀以及国际地缘政治的不确定性一直在扰乱市场,但是人类一直在困难中前行,全球经济呈现一种螺旋上升的状态。
IMF 将 2026 年全球经济增速预期提高 0.1 个百分点至 3.1%,2027 年预计为 3.4%;全球通胀预测从 4.1% 提高至 4.7%。美国 2026 年和 2027 年增速预计均为 2.3%。德国 2026 年增速预计为 1.3%,较此前提高 0.6 个百分点;英国预计增长 1.3%,提高 0.3 个百分点。
受地缘事件影响,中东和中亚 2026 年增速预测降低 1.0 个百分点至负 0.3%,沙特降低 5.0 个百分点至负 3.3%。发达经济体 2026 年增长预期提高 0.4 个百分点至 2.1%,但 2027 年预计回落至 1.8%;新兴市场 2026 年预计增长 3.7%,2027 年预计增长 4.4%。
可以看出,全球经济未来增长依然保持着韧性,但是贡献来源也更加集中。32 个经济体贡献了全球 95% 的增长。能源效率提高、能源供应来源多元化和企业的调整应对能力,吸收了部分外部冲击;AI 投资也在支撑需求。但能源冲击也在持续消耗这些缓冲,未来,人类危、机并存,这一轮 AI 科技革命,必然在跌跌撞撞中度过。
AI 接下来的关键,是如何从资本投入阶段,顺利过渡到生产率验证阶段。若新增算力能够转化为持续的收入和利润,当前投资可以形成新的供给能力,那么 AI 行情有望持续;若回报兑现落后于融资成本,资本开支项目将面对利润回报下降、估值重定价和信用利差扩大等问题,AI 板块的杀估值还将更加严重。
黄金和加密货币方面,流动性是直接原因,因此在接下来的周期中,这两类大类资产的估值预计还会受到抑制。但是近几年黄金、加密货币和股市的联动性在增强。因此,如果股市出现乐观情绪,也有可能同步带来黄金和加密资产的反弹。但是在紧缩周期中,非生息资产的吸引力远不如生息资产。
总而言之:
流动性紧缩将压制贵金属与加密资产的估值。
由于经济基本面依然坚韧,股市在下跌过程中将出现分化,盈利能力强的优质资产将呈现抗跌属性。
由于 AI 建设的需求依然高涨,且通胀已经开始向能源以外的领域传导,PPI 增速超预期。我们认为,部分大宗商品的牛市还将持续,其逻辑在于通胀带来的全面涨价。
 1条评论 246浏览
1条评论
1